

Formação em negociação
Impostos sobre a negociação intradiária para traders de empresas de prop trading: o que tem a pagar
Guia fiscal para traders de empresas de prop trading: classificação de pagamentos, tratamento da Secção 1256 para futuros, imposto sobre o trabalho independente, deduções e dicas de manutenção de registos.
Tradução atualizada
- Publicado originalmente
- Fonte atualizada
- Tradução atualizada
Neste artigo
Um pagamento de uma empresa de prop trading e um ganho de um contrato de futuros na sua própria conta de corretagem são transações diferentes. Para efeitos fiscais federais dos EUA, não aplique o tratamento da Secção 1256 para futuros a uma recompensa de prop trading apenas porque as negociações simuladas envolviam futuros.
Comece pelo contrato, pelo destinatário e pelos registos de pagamento. O nome da conta do programa e o saldo de negociação apresentado não determinam o tratamento fiscal. Este guia aborda conceitos federais dos EUA; as regras estaduais e as regras de países que não os EUA exigem uma análise separada.
Separe as duas fontes de rendimento
| Registo | O que ajuda a estabelecer |
|---|---|
| Extrato da conta de corretagem pessoal | Instrumentos que detinha ou negociava por conta própria, ganhos, perdas e comissões. |
| Contrato com a empresa de prop trading | Se presta serviços, participa num regime de recompensas ou tem outro tipo de relação. |
| Extrato de pagamento e recibo bancário | Pagamento bruto, deduções, data do pagamento e montante recebido. |
| Formulário de informação fiscal, se emitido | O que o pagador declarou, que deve ser conciliado com os registos subjacentes. |
Orientações sobre o Formulário 6781 do IRS dizem respeito a ganhos e perdas em contratos da Secção 1256 e em operações de straddle. Uma recompensa baseada na conta simulada de outra entidade não constitui prova de que deteve pessoalmente esse contrato. Peça uma revisão do contrato antes de selecionar uma categoria de reporte.
O rendimento de trabalhador independente não é uma suposição universal
Quando os factos estabelecem uma atividade empresarial de trabalhador independente, o rendimento e as despesas elegíveis podem ser declarados como atividade empresarial, podendo o imposto sobre o trabalho independente ser relevante. Outros tipos de acordo necessitam da sua própria classificação. A não emissão de um formulário de informação dos EUA por um pagador estrangeiro não elimina, por si só, uma obrigação de declaração.
Em contrapartida, o IRS afirma que os ganhos resultantes da venda de valores mobiliários numa atividade de negociação por conta própria de um trader não estão sujeitos ao imposto sobre o trabalho independente. O Tema 429 do IRS explica esta distinção. Classificar todos os rendimentos de negociação como “trabalho independente” pode, por isso, produzir o resultado errado.
Crie um registo de pagamentos
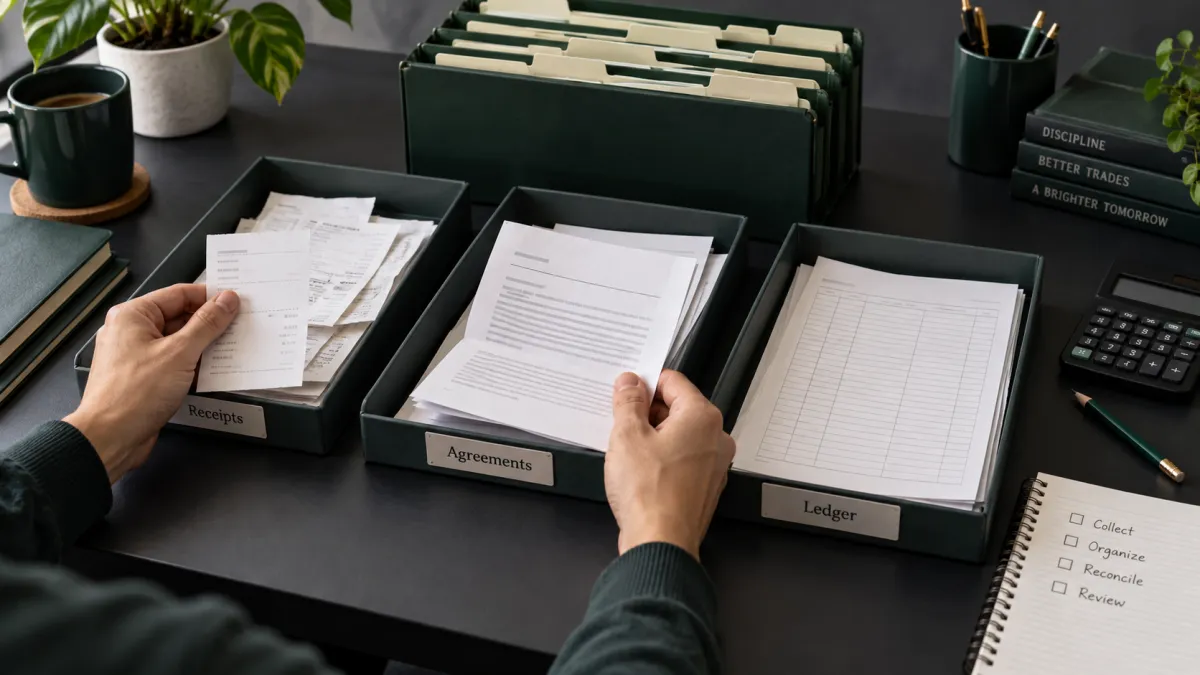
Mantenha uma linha por cada pagamento com o nome legal do pagador, a versão do contrato, a moeda, a recompensa bruta, o montante retido ou deduzido, o encargo de processamento do pagamento e a data de receção. Preserve o extrato subjacente, bem como o lançamento bancário.
Mantenha o desempenho simulado numa folha separada. Pode explicar como foi calculada uma recompensa, mas um saldo de conta apresentado não é o mesmo que dinheiro pago a si. Se as recompensas puderem ser aprovadas, canceladas ou adiadas, guarde esses eventos para o seu consultor determinar o tratamento contabilístico correto.
Taxas e reservas para impostos
Guarde as faturas de avaliação, reinicialização, ativação, dados e software. Registe a finalidade empresarial e qualquer utilização pessoal. Um recibo prova a despesa; não prova a dedutibilidade. Os custos de arranque, formação, equipamento e escritório em casa têm cada um as suas próprias condições. Recursos do IRS sobre despesas empresariais
Não utilize uma reserva fixa de 25–30% como garantia de que o imposto que tem a pagar está coberto. O rendimento, as deduções, outro emprego, a retenção na fonte, a situação de declaração e as regras estaduais afetam todos o cálculo. Utilize a folha de trabalho e as orientações do IRS para impostos estimados, com ajuda profissional quando necessário.
Questões a resolver antes da declaração
Pergunte qual é a categoria de rendimento aplicável ao contrato efetivo, se o imposto sobre o trabalho independente é aplicável, que custos são elegíveis, se algum formulário de informação necessita de correção e se os pagamentos estimados são suficientes. Se também negoceia numa conta pessoal, mantenha a respetiva declaração separada até que os cálculos fiscais adequados agreguem os resultados.
Perguntas frequentes
O facto de negociar futuros simulados torna o meu pagamento elegível para o tratamento 60/40?
Não se segue nenhuma conclusão automática. A Secção 1256 diz respeito a contratos elegíveis; a natureza fiscal de uma recompensa contratual de prop trading deve ser estabelecida separadamente.
Todas as taxas de avaliação são dedutíveis?
Não. Guarde comprovativos da despesa e obtenha uma conclusão baseada na atividade, na finalidade e nas regras de dedução aplicáveis.
Devo declarar como rendimento o tamanho anunciado da conta de negociação financiada?
A designação de uma conta não é prova de rendimento recebido ou reconhecido. Utilize o contrato e os registos de pagamento efetivos para estabelecer o que deve ser declarado.
Aviso de risco: A negociação envolve um risco substancial de perda. O desempenho passado não é indicativo de resultados futuros. Consulte o nosso aviso de risco completo.