
Giáo dục giao dịch
Thuế giao dịch trong ngày cho nhà giao dịch prop firm: Bạn phải nộp những gì
Hướng dẫn thuế cho nhà giao dịch prop firm: phân loại payout, cách xử lý theo Mục 1256 đối với hợp đồng tương lai, thuế tự doanh, các khoản giảm trừ và mẹo lưu trữ hồ sơ.
Trong bài viết này
Khoản payout từ prop firm và khoản lãi từ một hợp đồng tương lai trong tài khoản môi giới của chính bạn là những giao dịch khác nhau. Vì mục đích thuế liên bang Hoa Kỳ, không áp dụng cách xử lý thuế đối với hợp đồng tương lai theo Mục 1256 cho một khoản thưởng từ prop firm chỉ vì các giao dịch mô phỏng có liên quan đến hợp đồng tương lai.
Hãy bắt đầu với hợp đồng, người nhận và hồ sơ thanh toán. Tên tài khoản của chương trình và số dư giao dịch được hiển thị không quyết định cách xử lý thuế. Hướng dẫn này đề cập đến các khái niệm thuế liên bang Hoa Kỳ; các quy định của tiểu bang và ngoài Hoa Kỳ cần được phân tích riêng.
Tách biệt hai nguồn thu nhập
| Hồ sơ | Điều mà hồ sơ giúp xác lập |
|---|---|
| Sao kê tài khoản môi giới cá nhân | Các công cụ tài chính bạn sở hữu hoặc giao dịch cho tài khoản của chính mình, lãi, lỗ và phí. |
| Thỏa thuận với prop firm | Liệu bạn có cung cấp dịch vụ, tham gia một thỏa thuận thưởng hay có mối quan hệ khác. |
| Sao kê payout và biên lai ngân hàng | Khoản thanh toán gộp, các khoản khấu trừ, ngày thanh toán và số tiền đã nhận. |
| Mẫu thông tin thuế, nếu được phát hành | Những gì bên trả tiền đã báo cáo, phải được đối chiếu với hồ sơ gốc. |
Hướng dẫn về Mẫu 6781 của IRS liên quan đến lãi và lỗ trên các hợp đồng theo Mục 1256 và các vị thế straddle. Khoản thưởng dựa trên tài khoản mô phỏng của một tổ chức khác không phải bằng chứng cho thấy cá nhân bạn đã nắm giữ hợp đồng như vậy. Hãy đưa thỏa thuận đi xem xét trước khi chọn danh mục báo cáo.
Thu nhập của nhà thầu không phải là giả định áp dụng cho mọi trường hợp
Khi các dữ kiện xác lập một hoạt động kinh doanh với tư cách nhà thầu độc lập, thu nhập và các chi phí đủ điều kiện có thể được báo cáo là hoạt động kinh doanh, và thuế tự doanh có thể có liên quan. Các thỏa thuận khác cần được phân loại riêng. Việc một bên trả tiền nước ngoài không phát hành mẫu thông tin của Hoa Kỳ tự nó không loại bỏ nghĩa vụ báo cáo.
Ngược lại, IRS nêu rằng lãi từ việc bán chứng khoán trong hoạt động kinh doanh giao dịch bằng tài khoản riêng của nhà giao dịch không phải chịu thuế tự doanh. Chủ đề 429 của IRS giải thích sự khác biệt này. Việc gọi toàn bộ thu nhập giao dịch là “tự doanh” do đó có thể dẫn đến kết quả sai.
Lập sổ theo dõi payout
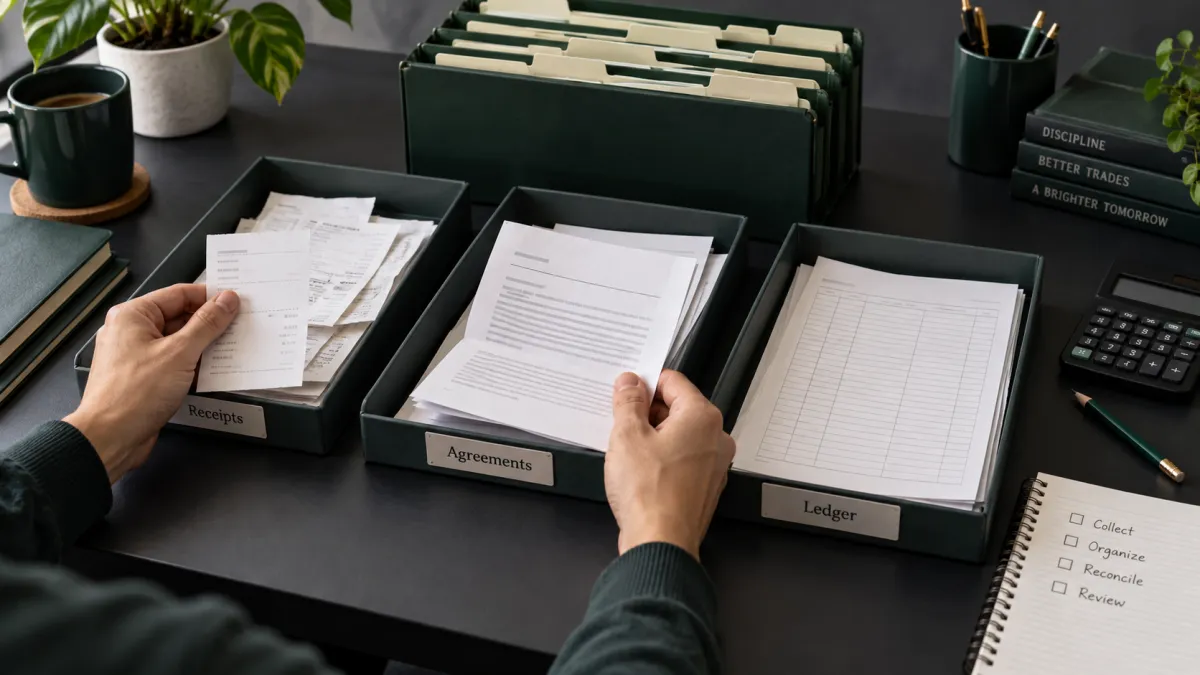
Ghi một dòng cho mỗi khoản thanh toán với tên pháp lý của bên trả tiền, phiên bản hợp đồng, loại tiền tệ, phần thưởng gộp, số tiền bị giữ lại hoặc khấu trừ, phí xử lý thanh toán và ngày nhận. Lưu giữ cả sao kê gốc và bút toán ngân hàng.
Giữ hiệu suất mô phỏng trong một trang tính riêng. Thông tin này có thể giải thích cách một khoản thưởng được tính, nhưng số dư tài khoản hiển thị không giống với tiền mặt đã trả cho bạn. Nếu các khoản thưởng có thể được phê duyệt, hủy hoặc hoãn, hãy lưu lại các sự kiện đó để cố vấn của bạn xác định cách hạch toán phù hợp.
Phí và dự phòng thuế
Lưu hóa đơn đánh giá, thiết lập lại, kích hoạt, dữ liệu và phần mềm. Ghi lại mục đích kinh doanh và bất kỳ việc sử dụng cá nhân nào. Biên lai chứng minh việc chi tiêu; nó không chứng minh khoản đó được khấu trừ. Chi phí khởi nghiệp, đào tạo, thiết bị và văn phòng tại nhà đều có điều kiện riêng. Tài nguyên về chi phí kinh doanh của IRS
Không dùng một khoản dự phòng cố định 25–30% như một lời hứa rằng hóa đơn thuế của bạn đã được trang trải. Thu nhập, các khoản giảm trừ, việc làm khác, khấu trừ tại nguồn, tình trạng khai thuế và quy định của tiểu bang đều ảnh hưởng đến cách tính. Hãy sử dụng bảng tính và hướng dẫn về thuế ước tính của IRS, với sự trợ giúp chuyên môn khi cần.
Những câu hỏi cần giải quyết trước khi khai thuế
Hãy hỏi danh mục thu nhập nào áp dụng cho hợp đồng thực tế, liệu thuế tự doanh có áp dụng hay không, chi phí nào đủ điều kiện, liệu mẫu thông tin có cần chỉnh sửa hay không và liệu các khoản tạm nộp có đủ hay không. Nếu bạn cũng giao dịch một tài khoản cá nhân, hãy giữ việc báo cáo tài khoản đó riêng biệt cho đến khi các tính toán thuế thích hợp kết hợp các kết quả lại.
Câu hỏi thường gặp
Việc giao dịch hợp đồng tương lai mô phỏng có khiến khoản payout của tôi đủ điều kiện cho cách xử lý 60/40 không?
Không có kết luận tự động nào được suy ra. Mục 1256 liên quan đến các hợp đồng đủ điều kiện; tính chất thuế của một khoản thưởng theo hợp đồng từ prop firm phải được xác lập riêng.
Mọi khoản phí đánh giá có được khấu trừ không?
Không. Hãy lưu bằng chứng về khoản chi phí và đưa ra kết luận dựa trên hoạt động, mục đích và các quy tắc khấu trừ áp dụng.
Tôi có nên báo cáo quy mô tài khoản funded được quảng cáo như thu nhập không?
Nhãn tài khoản không phải bằng chứng về thu nhập đã nhận hoặc đã ghi nhận. Hãy dùng thỏa thuận và hồ sơ thanh toán thực tế để xác định những gì phải được báo cáo.

Kiểm tra thông tin bởi Nadine Wood,

Xuất bản lần đầu Cập nhật nguồn Cập nhật bản dịch Bài viết gốc (Tiếng Anh)