

Educación en trading
Impuestos sobre el day trading para traders de prop firms: lo que debes
Guía fiscal para traders de prop firms: clasificación de los pagos, tratamiento de la Sección 1256 para futuros, impuesto sobre el trabajo por cuenta propia, deducciones y consejos para llevar registros.
Traducción actualizada
- Publicado originalmente
- Fuente actualizada
- Traducción actualizada
En este artículo
Un pago de una prop firm y una ganancia procedente de un contrato de futuros en tu propia cuenta de corretaje son transacciones distintas. A efectos del impuesto federal de EE. UU., no apliques el tratamiento de futuros de la Sección 1256 a una recompensa de una prop firm solo porque las operaciones simuladas involucraran futuros.
Empieza por el contrato, el destinatario y los registros de pago. El nombre de la cuenta del programa y el saldo de trading que se muestra no determinan el tratamiento fiscal. Esta guía aborda conceptos federales de EE. UU.; las normas estatales y las de fuera de EE. UU. requieren un análisis por separado.
Separa las dos fuentes de ingresos
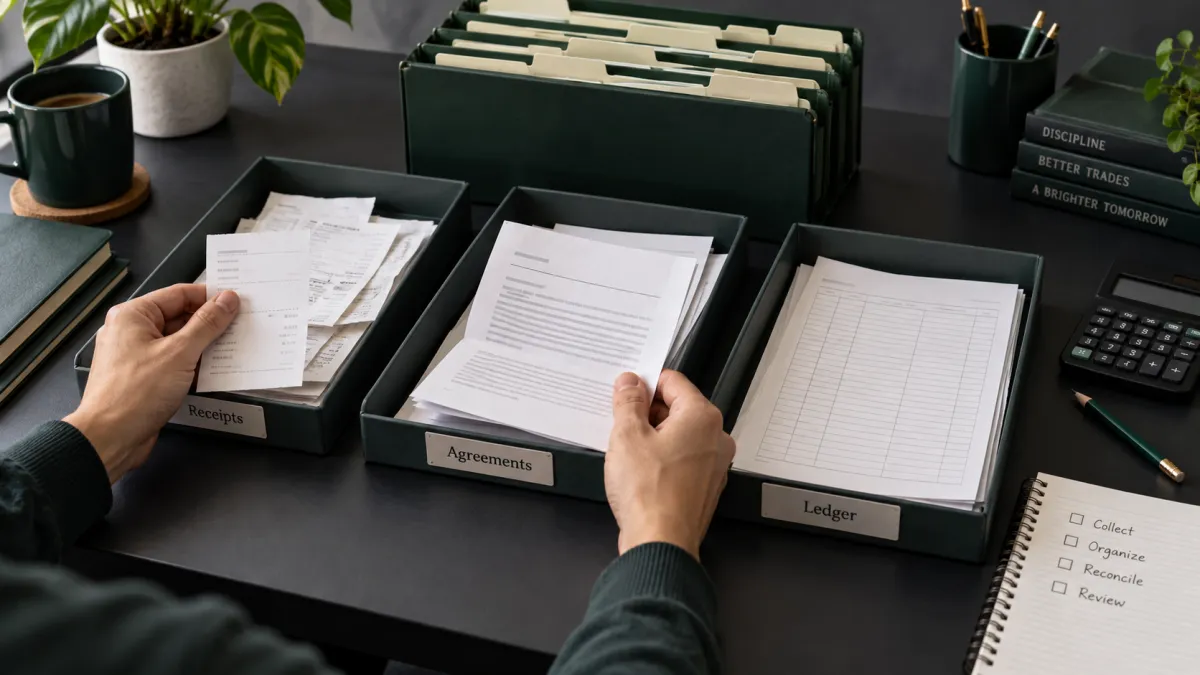
| Registro | Qué ayuda a establecer |
|---|---|
| Extracto de la cuenta de corretaje personal | Instrumentos que poseías u operabas para tu propia cuenta, ganancias, pérdidas y comisiones. |
| Acuerdo de la prop firm | Si prestas servicios, participas en un acuerdo de recompensa o tienes otra relación. |
| Extracto de pago y recibo bancario | Pago bruto, deducciones, fecha de pago e importe recibido. |
| Formulario de información fiscal, si se emite | Lo que declaró el pagador, que debe conciliarse con los registros subyacentes. |
Guía del Formulario 6781 del IRS se refiere a las ganancias y pérdidas de los contratos de la Sección 1256 y los straddles. Una recompensa basada en la cuenta simulada de otra entidad no es prueba de que tú mismo mantuvieras ese tipo de contrato. Haz que revisen el acuerdo antes de elegir una categoría de declaración.
Los ingresos como contratista no son una suposición universal
Cuando los hechos establecen una actividad empresarial de contratista independiente, los ingresos y los gastos que cumplen los requisitos pueden declararse como actividad empresarial, y el impuesto sobre el trabajo por cuenta propia puede ser relevante. Otros acuerdos necesitan su propia clasificación. El hecho de que un pagador extranjero no emita un formulario de información de EE. UU. no elimina por sí solo una obligación de declaración.
En contraste, el IRS afirma que las ganancias por la venta de valores en la actividad de trading por cuenta propia de un trader no están sujetas al impuesto sobre el trabajo por cuenta propia. Tema 429 del IRS explica esta distinción. Por lo tanto, calificar todos los ingresos de trading como «por cuenta propia» puede dar lugar a un resultado incorrecto.
Crea un registro de pagos
Mantén una fila por pago con el nombre legal del pagador, la versión del contrato, la moneda, la recompensa bruta, el importe retenido o deducido, el cargo por procesamiento del pago y la fecha de recepción. Conserva el extracto subyacente, así como el registro bancario.
Mantén el rendimiento simulado en una hoja aparte. Puede explicar cómo se calculó una recompensa, pero el saldo de cuenta que se muestra no es lo mismo que el efectivo que se te pagó. Si las recompensas pueden aprobarse, cancelarse o aplazarse, conserva constancia de esos eventos para que tu asesor determine el tratamiento contable correcto.
Comisiones y reservas para impuestos
Guarda las facturas de evaluación, reinicio, activación, datos y software. Registra la finalidad empresarial y cualquier uso personal. Un recibo prueba el gasto; no prueba su deducibilidad. Los costes de inicio, formación, equipo y oficina en casa tienen cada uno sus propias condiciones. Recursos del IRS sobre gastos empresariales
No uses una reserva fija del 25–30% como promesa de que tu deuda tributaria está cubierta. Los ingresos, las deducciones, otro empleo, las retenciones, el estado civil para la declaración y las normas estatales influyen en el cálculo. Usa la hoja de trabajo y la guía del IRS sobre impuestos estimados, con ayuda profesional cuando sea necesario.
Preguntas que debes resolver antes de declarar
Pregunta qué categoría de ingresos se aplica al contrato real, si se aplica el impuesto sobre el trabajo por cuenta propia, qué costes cumplen los requisitos, si un formulario de información necesita corrección y si los pagos estimados son suficientes. Si también operas con una cuenta personal, mantén su declaración por separado hasta que los cálculos fiscales adecuados unan los resultados.
Preguntas frecuentes
¿Operar con futuros simulados hace que mi pago sea elegible para el tratamiento 60/40?
No se sigue ninguna conclusión automática. La Sección 1256 se refiere a contratos que cumplen los requisitos; el carácter fiscal de una recompensa contractual de una prop firm debe establecerse por separado.
¿Todas las comisiones de evaluación son deducibles?
No. Conserva pruebas del gasto y obtén una conclusión basada en la actividad, la finalidad y las normas de deducción aplicables.
¿Debo declarar como ingreso el tamaño anunciado de la cuenta financiada?
Una etiqueta de cuenta no es prueba de ingresos recibidos o reconocidos. Usa el acuerdo y los registros de pago reales para establecer qué debe declararse.
Aviso de riesgo: El trading implica un riesgo sustancial de pérdida. El rendimiento pasado no es indicativo de resultados futuros. Consulta nuestro aviso de riesgo completo.