

Kaupankäynnin koulutus
Päiväkaupankäynnin verot prop-yritysten treidaajille: mitä olet velkaa
Vero-opas prop-yritysten treidaajille: maksujen luokittelu, Section 1256 -kohtelu futuureille, itsensätyöllistäjän vero, vähennykset ja dokumentointivinkit.
Käännös päivitetty
- Alun perin julkaistu
- Lähde päivitetty
- Käännös päivitetty
Tässä artikkelissa
Prop-yrityksen maksu ja oman välitystilisi futuurisopimuksesta saatu voitto ovat eri liiketoimia. Yhdysvaltain liittovaltion verotuksessa älä sovella Section 1256:n mukaista futuurikohtelua prop-palkkioon pelkästään siksi, että simuloidut kaupat koskivat futuureja.
Aloita sopimuksesta, maksun saajasta ja maksutositteista. Ohjelman tilin nimi ja siinä näkyvä kaupankäyntisaldo eivät määritä verokohtelua. Tämä opas käsittelee Yhdysvaltain liittovaltion käsitteitä; osavaltioiden ja Yhdysvaltojen ulkopuoliset säännöt edellyttävät erillistä tarkastelua.
Erota kaksi tulovirtaa
| Asiakirja | Mitä sen avulla voidaan selvittää |
|---|---|
| Henkilökohtainen välitystiliote | Instrumentit, jotka omistit tai joilla kävit kauppaa omaan lukuusi, sekä voitot, tappiot ja kulut. |
| Prop-yrityksen sopimus | Tarjoatko palveluita, osallistutko palkkiojärjestelyyn vai onko sinulla jokin muu suhde. |
| Maksuerittely ja pankkikuitti | Bruttomaksu, vähennykset, maksupäivä ja vastaanotettu määrä. |
| Verotietolomake, jos sellainen on annettu | Mitä maksaja ilmoitti, mikä on täsmäytettävä taustalla oleviin asiakirjoihin. |
IRS:n lomakkeen 6781 ohjeet koskevat Section 1256 -sopimusten ja straddle-järjestelyjen voittoja ja tappioita. Palkkio, joka perustuu toisen tahon simuloituun tiliin, ei ole todiste siitä, että omistit itse tällaisen sopimuksen. Tarkastuta sopimus ennen kuin valitset raportointiluokan.
Urakoitsijatulo ei ole yleispätevä oletus
Jos tosiseikat osoittavat itsenäisen urakoitsijan liiketoiminnan, tulot ja kelpoisuusehdot täyttävät kulut voidaan ilmoittaa liiketoimintana, ja itsensätyöllistäjän vero voi olla merkityksellinen. Muut järjestelyt on luokiteltava erikseen. Se, ettei ulkomainen maksaja anna yhdysvaltalaista tietoilmoituslomaketta, ei sinänsä poista ilmoitusvelvollisuutta.
Toisaalta IRS toteaa, että voitot arvopapereiden myynnistä kauppiaan omaan lukuun harjoittamassa kaupankäyntiliiketoiminnassa eivät ole itsensätyöllistäjän veron alaisia. IRS:n aihe 429 selittää tämän eron. Kaiken kaupankäyntitulon luokitteleminen ”itsensätyöllistäjän tuloksi” voi siksi johtaa väärään tulokseen.
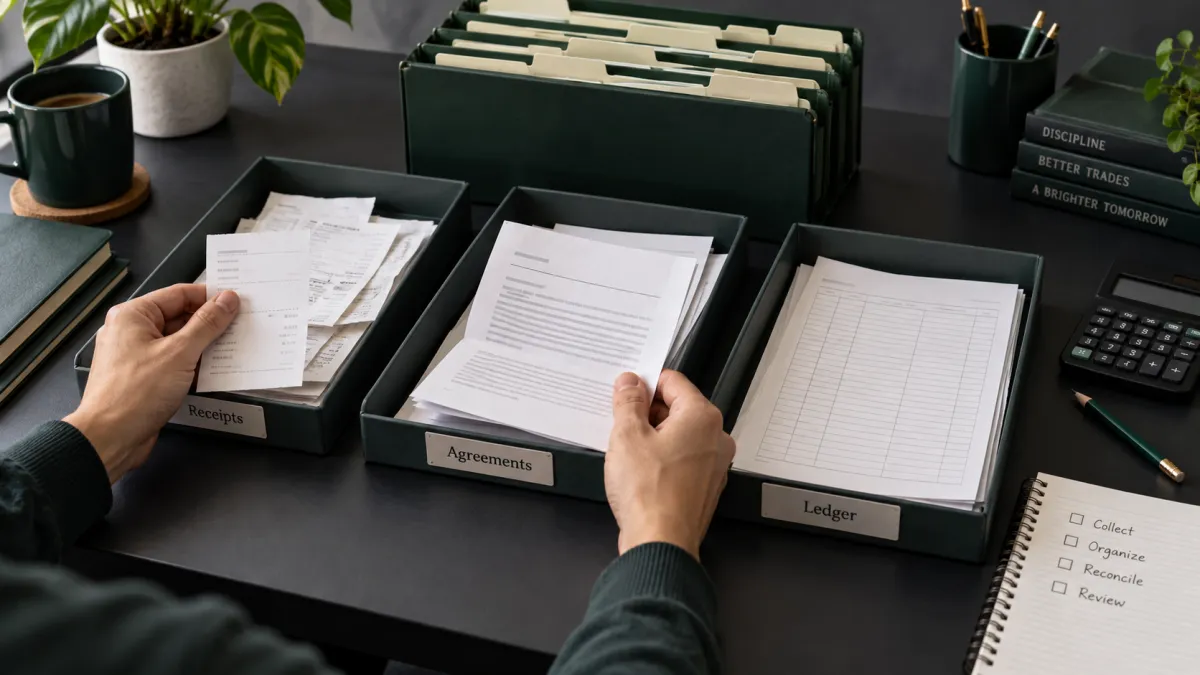
Laadi maksukirjanpito
Pidä yksi rivi maksua kohden, ja merkitse siihen maksajan virallinen nimi, sopimusversio, valuutta, bruttopalkkio, pidätetty tai vähennetty määrä, maksunkäsittelykulu ja vastaanottopäivä. Säilytä sekä taustalla oleva erittely että pankin kirjaus.
Pidä simuloitu tuotto erillisellä taulukolla. Se voi selittää, miten palkkio laskettiin, mutta näytetty tilin saldo ei ole sama asia kuin sinulle maksettu raha. Jos palkkioita voidaan hyväksyä, peruuttaa tai lykätä, säilytä nämä tapahtumat, jotta neuvonantajasi voi määrittää oikean kirjanpitokohtelun.
Kulut ja verovaraukset
Säilytä arviointi-, resetointi-, aktivointi-, data- ja ohjelmistolaskut. Kirjaa liiketoiminnan tarkoitus ja mahdollinen henkilökohtainen käyttö. Kuitti todistaa menon; se ei todista vähennyskelpoisuutta. Aloitus-, koulutus-, laite- ja kotitoimistokuluilla on kullakin omat edellytyksensä. IRS:n liiketoimintakulujen resurssit
Älä käytä kiinteää 25–30%:n varausta lupauksena siitä, että verolaskusi on katettu. Tulot, vähennykset, muu työ, ennakonpidätys, veroilmoituksen tila ja osavaltioiden säännöt vaikuttavat kaikki laskelmaan. Käytä IRS:n ennakkoverojen laskentataulukkoa ja ohjeita ja hanki tarvittaessa ammattilaisen apua.
Ratkaistavat kysymykset ennen ilmoituksen jättämistä
Kysy, mitä tuloluokkaa varsinaiseen sopimukseen sovelletaan, sovelletaanko itsensätyöllistäjän veroa, mitkä kulut täyttävät kelpoisuusvaatimukset, tarvitseeko tietoilmoituslomake korjausta ja ovatko ennakkoverot riittäviä. Jos käyt kauppaa myös henkilökohtaisella tilillä, pidä sen raportointi erillään, kunnes asianmukaiset verolaskelmat yhdistävät tulokset.
Usein kysytyt kysymykset
Voiko simuloitujen futuurien kaupankäynti tehdä maksustani 60/40-kohteluun kelpoisen?
Tästä ei seuraa automaattista johtopäätöstä. Section 1256 koskee kelpoisuusehdot täyttäviä sopimuksia; sopimukseen perustuvan prop-palkkion veroluonne on määritettävä erikseen.
Onko jokainen arviointimaksu vähennyskelpoinen?
Ei. Säilytä todiste kulusta ja hanki johtopäätös, joka perustuu toimintaan, tarkoitukseen ja sovellettaviin vähennyssääntöihin.
Pitäisikö minun ilmoittaa mainostettu rahoitetun kaupankäyntitilin koko tulona?
Tilin nimike ei ole todiste vastaanotetusta tai kirjatusta tulosta. Määritä sopimuksen ja todellisten maksutositteiden avulla, mitä on ilmoitettava.
Riskivastuuvapaus: Kaupankäyntiin liittyy huomattava tappioriski. Aiempi tuotto ei ole osoitus tulevista tuloksista. Lue täysi riskivastuuvapauslausekkeemme.