
트레이딩 교육
프롭펌 트레이더를 위한 데이트레이딩 세금: 무엇을 납부해야 하는가
프롭펌 트레이더를 위한 세금 가이드: 지급 분류, 선물에 대한 Section 1256 과세 처리, 자영업 세금, 공제 및 기록 관리 팁.
이 기사 목차
프롭펌에서 받는 지급과 본인의 브로커리지 계좌에 있는 선물 계약에서 얻은 이익은 별개의 거래입니다. 미국 연방 세금 목적상, 모의 거래에 선물이 관련되었다는 이유만으로 프롭 보상에 Section 1256의 선물 과세 처리를 적용해서는 안 됩니다.
계약서, 수령인, 지급 기록부터 확인하세요. 프로그램의 계좌 명칭과 표시된 거래 잔고는 세금 처리를 결정하지 않습니다. 이 가이드는 미국 연방 세법 개념을 다루며, 주 및 미국 외 규칙은 별도 분석이 필요합니다.
두 가지 소득 흐름 분리하기
| 기록 | 확인하는 데 도움이 되는 사항 |
|---|---|
| 개인 브로커리지 계좌 명세서 | 본인 계좌로 보유하거나 거래한 금융 상품, 이익, 손실 및 수수료. |
| 프롭펌 계약서 | 서비스를 제공하는지, 보상 약정에 참여하는지, 아니면 다른 관계에 있는지. |
| 지급 명세서 및 은행 영수증 | 총 지급액, 공제액, 지급일 및 수령액. |
| 세금 정보 양식(발급된 경우) | 지급자가 신고한 내용으로, 기초 기록과 반드시 대사해야 합니다. |
IRS Form 6781 안내는 Section 1256 계약 및 스트래들에서 발생하는 이익과 손실에 관한 것입니다. 다른 주체의 모의 계좌를 기준으로 한 보상은 본인이 그러한 계약을 직접 보유했다는 증거가 아닙니다. 신고 분류를 선택하기 전에 계약서를 검토받으세요.
계약자 소득을 보편적인 전제로 삼을 수는 없습니다
사실관계가 독립 계약자 사업을 입증하는 경우, 소득과 적격 비용을 사업 활동으로 신고할 수 있으며 자영업 세금이 관련될 수 있습니다. 다른 약정에는 각각 별도의 분류가 필요합니다. 외국 지급자가 미국 정보 양식을 발급하지 않았다고 해서 그것만으로 신고 의무가 사라지는 것은 아닙니다.
이와 대조적으로 IRS는 트레이더의 자기 계좌 거래 사업에서 증권을 매도해 얻은 이익에는 자영업 세금이 부과되지 않는다고 밝힙니다. IRS Topic 429는 이 차이를 설명합니다. 따라서 모든 거래 소득을 “자영업”이라고 부르면 잘못된 결과가 나올 수 있습니다.
지급 장부 작성
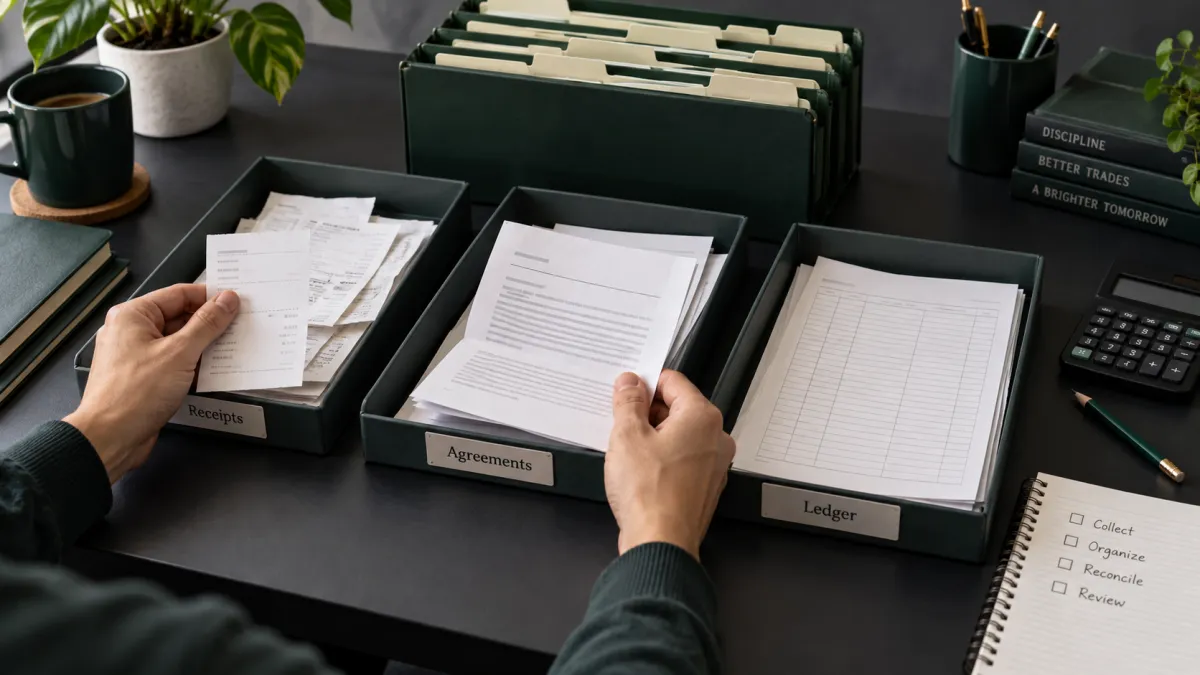
지급 건마다 지급자의 법적 명칭, 계약 버전, 통화, 총 보상액, 원천징수 또는 공제된 금액, 지급 처리 수수료, 수령일을 한 행에 기록하세요. 근거 명세서와 은행 거래 내역을 모두 보관하세요.
모의 성과는 별도 시트에 보관하세요. 모의 성과는 보상이 어떻게 계산되었는지 설명할 수 있지만, 표시된 계좌 잔고는 실제로 지급받은 현금과 같지 않습니다. 보상이 승인, 취소 또는 연기될 수 있는 경우에는 자문인이 올바른 회계 처리를 결정할 수 있도록 해당 사건을 기록으로 남겨 두세요.
수수료와 세금 적립금
평가, 리셋, 활성화, 데이터 및 소프트웨어 인보이스를 보관하세요. 사업 목적과 개인적 사용 여부를 기록하세요. 영수증은 지출을 입증하지만, 공제 가능성을 입증하지는 않습니다. 창업, 교육, 장비 및 홈오피스 비용에는 각각 고유한 조건이 있습니다. IRS 사업 비용 자료
고정 25–30% 적립금을 세금 납부액이 충당된다는 약속으로 사용해서는 안 됩니다. 소득, 공제, 다른 고용, 원천징수, 신고 상태 및 주 규칙이 모두 계산에 영향을 미칩니다. 필요한 경우 전문가의 도움을 받아 IRS 예상세 워크시트 및 안내를 이용하세요.
신고 전에 해결해야 할 질문
실제 계약에 어떤 소득 범주가 적용되는지, 자영업 세금이 적용되는지, 어떤 비용이 적격인지, 정보 양식의 수정이 필요한지, 예상세 납부액이 충분한지 문의하세요. 개인 계좌도 거래한다면, 올바른 세금 계산으로 결과가 하나로 합쳐질 때까지 개인 계좌의 신고는 별도로 유지하세요.
자주 묻는 질문
선물을 모의 거래하면 제 지급이 60/40 과세 처리 대상이 될 수 있나요?
자동으로 그런 결론이 도출되지는 않습니다. Section 1256은 적격 계약에 관한 것이며, 계약상 프롭 보상의 과세 성격은 별도로 입증해야 합니다.
모든 평가 수수료를 공제받을 수 있나요?
아니요. 비용에 대한 증거를 보관하고, 활동, 목적 및 적용 가능한 공제 규칙에 근거해 결론을 도출하세요.
광고된 펀디드 계좌 규모를 소득으로 신고해야 하나요?
계좌 명칭은 수령했거나 인식한 소득의 증거가 아닙니다. 계약서와 실제 지급 기록을 사용해 무엇을 신고해야 하는지 확정하세요.

팩트체크: Nadine Wood,

최초 게시 출처 업데이트 번역 업데이트 원문 기사 (영어)