
Formazione sul trading
Tasse sul day trading per i trader di prop firm: quanto devi
Guida fiscale per i trader di prop firm: classificazione dei pagamenti, trattamento della Sezione 1256 per i futures, imposta sul lavoro autonomo, deduzioni e consigli sulla tenuta dei registri.
Traduzione aggiornata
- Pubblicato originariamente
- Fonte aggiornata
- Traduzione aggiornata
In questo articolo
Un pagamento di una prop firm e un guadagno da un contratto futures nel tuo conto di intermediazione personale sono transazioni diverse. Ai fini fiscali federali statunitensi, non applicare il trattamento dei futures della Sezione 1256 a una ricompensa della prop firm solo perché le operazioni simulate riguardavano futures.
Inizia dal contratto, dal beneficiario e dai documenti di pagamento. Il nome del conto del programma e il saldo di trading visualizzato non determinano il trattamento fiscale. Questa guida affronta concetti fiscali federali statunitensi; le regole statali e non statunitensi richiedono un'analisi separata.
Separa i due flussi di reddito
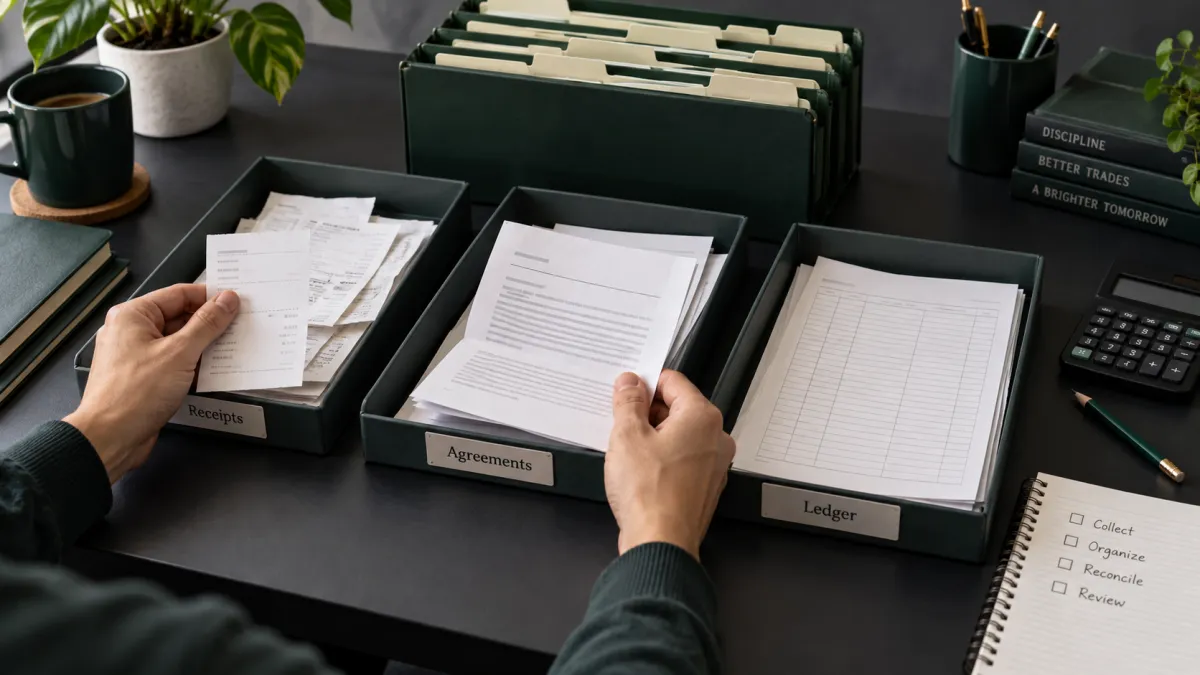
| Documento | A cosa aiuta a stabilire |
|---|---|
| Estratto conto di intermediazione personale | Strumenti che possedevi o negoziavi per il tuo conto, guadagni, perdite e commissioni. |
| Accordo con la prop firm | Se fornisci servizi, partecipi a un accordo di ricompensa o hai un'altra relazione. |
| Rendiconto del pagamento e ricevuta bancaria | Pagamento lordo, deduzioni, data del pagamento e importo ricevuto. |
| Modulo di informazioni fiscali, se emesso | Ciò che il pagatore ha dichiarato, che deve essere riconciliato con i documenti sottostanti. |
Guida al Modulo 6781 dell'IRS riguarda guadagni e perdite su contratti della Sezione 1256 e operazioni straddle. Una ricompensa basata su un conto simulato di un'altra entità non è prova che tu abbia personalmente detenuto tale contratto. Fai rivedere l'accordo prima di scegliere una categoria di dichiarazione.
Il reddito da collaboratore autonomo non è un'assunzione universale
Quando i fatti stabiliscono un'attività di collaboratore autonomo, il reddito e le spese qualificabili possono essere dichiarati come attività d'impresa, con l'imposta sul lavoro autonomo potenzialmente rilevante. Altre forme di accordo richiedono una propria classificazione. Il mancato rilascio di un modulo informativo statunitense da parte di un pagatore estero non elimina di per sé un obbligo di dichiarazione.
Al contrario, l'IRS afferma che i guadagni derivanti dalla vendita di titoli nell'attività di trading per conto proprio di un trader non sono soggetti all'imposta sul lavoro autonomo. Argomento 429 dell'IRS spiega questa distinzione. Definire tutto il reddito da trading “da lavoro autonomo” può quindi produrre il risultato sbagliato.
Crea un registro dei pagamenti
Mantieni una riga per pagamento con il nome legale del pagatore, la versione del contratto, la valuta, la ricompensa lorda, l'importo trattenuto o dedotto, la commissione di elaborazione del pagamento e la data di ricezione. Conserva il rendiconto sottostante oltre alla registrazione bancaria.
Mantieni la performance simulata in un foglio separato. Può spiegare come è stata calcolata una ricompensa, ma un saldo del conto visualizzato non è la stessa cosa del denaro pagato a te. Se le ricompense possono essere approvate, annullate o differite, conserva tali eventi affinché il tuo consulente possa determinare il corretto trattamento contabile.
Commissioni e riserve fiscali
Salva le fatture per valutazione, ripristino, attivazione, dati e software. Registra lo scopo commerciale e qualsiasi uso personale. Una ricevuta prova la spesa; non prova la deducibilità. I costi di avvio, formazione, attrezzature e ufficio domestico hanno ciascuno le proprie condizioni. Risorse dell'IRS sulle spese d'impresa
Non usare una riserva fissa del 25–30% come promessa che il tuo debito fiscale sia coperto. Reddito, deduzioni, altro impiego, ritenute, stato di dichiarazione e regole statali influenzano tutti il calcolo. Usa il foglio di lavoro e le indicazioni dell'IRS sulle imposte stimate, con l'aiuto di un professionista dove necessario.
Domande da risolvere prima di presentare la dichiarazione
Chiedi quale categoria di reddito si applica al contratto effettivo, se si applica l'imposta sul lavoro autonomo, quali costi sono ammissibili, se un modulo informativo necessita di correzione e se i pagamenti stimati sono sufficienti. Se scambi anche su un conto personale, mantieni la sua rendicontazione separata finché i calcoli fiscali corretti non uniscono i risultati.
Domande frequenti
Il trading di futures simulati rende il mio pagamento idoneo al trattamento 60/40?
Non ne consegue automaticamente alcuna conclusione. La Sezione 1256 riguarda contratti qualificati; la natura fiscale di una ricompensa contrattuale di una prop firm deve essere stabilita separatamente.
Ogni commissione di valutazione è deducibile?
No. Conserva le prove della spesa e ottieni una conclusione basata sull'attività, lo scopo e le regole di deduzione applicabili.
Dovrei dichiarare come reddito la dimensione pubblicizzata del conto di trading finanziato?
Un'etichetta del conto non è prova di reddito ricevuto o riconosciuto. Usa l'accordo e i documenti di pagamento effettivi per stabilire cosa deve essere dichiarato.
Avvertenza sui rischi: Il trading comporta un rischio sostanziale di perdita. Le prestazioni passate non sono indicative dei risultati futuri. Consulta la nostra avvertenza completa sui rischi.