

Handelsuddannelse
Skat ved daytrading for handlere hos propfirmaer: Hvad du skylder
Skatteguide til handlere hos propfirmaer: klassificering af udbetalinger, Section 1256-behandling for terminskontrakter (futures), selvstændighedsskat, fradrag og tips til dokumentation.
Oversættelse opdateret
- Oprindeligt udgivet
- Kilde opdateret
- Oversættelse opdateret
I denne artikel
En udbetaling fra et propfirma og en gevinst fra en terminskontrakt (futures) på din egen mæglerkonto er forskellige transaktioner. Af hensyn til amerikansk føderal beskatning må du ikke anvende Section 1256-behandlingen af terminskontrakter på en belønning fra et propfirma, blot fordi de simulerede handler involverede terminskontrakter.
Start med kontrakten, modtageren og betalingsoplysningerne. Programmets kontonavn og den viste handelssaldo bestemmer ikke skattebehandlingen. Denne guide handler om amerikanske føderale begreber; delstatslige regler og regler uden for USA kræver separat analyse.
Adskil de to indtægtsstrømme
| Dokumentation | Hvad den er med til at fastslå |
|---|---|
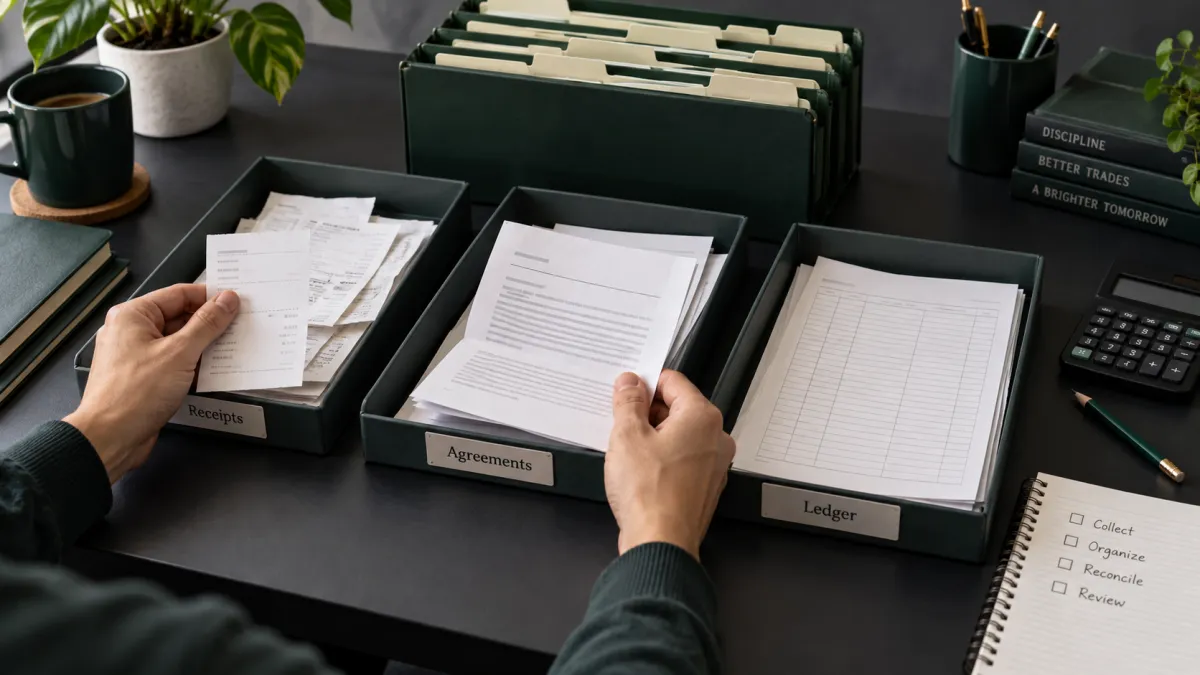
| Personligt mæglerkontoudtog | Instrumenter, du ejede eller handlede for egen regning, gevinster, tab og gebyrer. |
| Aftale med propfirma | Om du leverer ydelser, deltager i en belønningsordning eller har et andet forhold. |
| Udbetalingsopgørelse og bankkvittering | Bruttobetaling, fradrag, betalingsdato og modtaget beløb. |
| Skatteoplysningsskema, hvis det er udstedt | Hvad betaleren indberettede, og som skal afstemmes med de underliggende registreringer. |
IRS' vejledning til Form 6781 handler om gevinster og tab på Section 1256-kontrakter og straddle-positioner. En belønning, der er baseret på en anden enheds simulerede konto, er ikke bevis for, at du personligt ejede en sådan kontrakt. Få aftalen gennemgået, før du vælger en indberetningskategori.
Indkomst som uafhængig kontrahent er ikke en universel antagelse
Når de faktiske forhold fastslår, at der er tale om virksomhed som uafhængig kontrahent, kan indkomst og kvalificerede udgifter indberettes som erhvervsmæssig aktivitet, hvor selvstændighedsskat kan være relevant. Andre ordninger kræver deres egen klassificering. En udenlandsk betalers manglende udstedelse af et amerikansk oplysningsskema fjerner ikke i sig selv en indberetningspligt.
Til sammenligning oplyser IRS, at gevinster fra salg af værdipapirer i en handlendes handelsvirksomhed for egen regning ikke er omfattet af selvstændighedsskat. IRS' emne 429 forklarer denne forskel. At kalde al handelsindkomst for “selvstændig” kan derfor føre til et forkert resultat.
Opbyg en udbetalingsjournal
Hold én række pr. betaling med betalerens juridiske navn, kontraktversion, valuta, bruttobeløb for belønningen, tilbageholdt eller fratrukket beløb, gebyr for betalingsbehandling og modtagelsesdato. Bevar både den underliggende opgørelse og bankposteringen.
Hold simulerede resultater på et separat ark. Simulerede resultater kan muligvis forklare, hvordan en belønning blev beregnet, men en kontosaldo, der vises, er ikke det samme som kontanter udbetalt til dig. Hvis belønninger kan godkendes, annulleres eller udskydes, skal du bevare oplysninger om disse hændelser, så din rådgiver kan fastlægge den korrekte regnskabsmæssige behandling.
Gebyrer og skattereserver
Gem fakturaer for evaluering, nulstilling, aktivering, data og software. Registrer det erhvervsmæssige formål og eventuel personlig brug. En kvittering beviser, at der er brugt penge; den beviser ikke, at udgiften er fradragsberettiget. Opstarts-, uddannelses-, udstyrs- og hjemmekontorudgifter har hver deres betingelser. IRS' ressourcer om erhvervsudgifter
Brug ikke en fast reserve på 25–30% som et løfte om, at din skatteregning er dækket. Indkomst, fradrag, anden beskæftigelse, kildeskat, angivelsesstatus og delstatslige regler påvirker alle beregningen. Brug IRS' arbejdsark og vejledning om estimeret skat, med professionel hjælp, hvor det er nødvendigt.
Spørgsmål, der skal afklares før indberetning
Spørg, hvilken indkomstkategori der gælder for den faktiske kontrakt, om selvstændighedsskat finder anvendelse, hvilke omkostninger der opfylder betingelserne, om et oplysningsskema skal korrigeres, og om estimerede skattebetalinger er tilstrækkelige. Hvis du også handler på en personlig konto, skal du holde indberetningen for den adskilt, indtil de rette skatteberegninger samler resultaterne.
Ofte stillede spørgsmål
Gør handel med simulerede terminskontrakter min udbetaling berettiget til 60/40-behandling?
Der kan ikke drages nogen automatisk konklusion. Section 1256 vedrører kvalificerede kontrakter; den skattemæssige karakter af en kontraktuel belønning fra et propfirma skal fastlægges separat.
Er hvert evalueringsgebyr fradragsberettiget?
Nej. Bevar dokumentation for udgiften, og indhent en konklusion baseret på aktiviteten, formålet og de gældende fradragsregler.
Skal jeg indberette den annoncerede størrelse på den finansierede handelskonto som indkomst?
En kontobetegnelse er ikke bevis for indkomst, der er modtaget eller indregnet. Brug aftalen og de faktiske betalingsoplysninger til at fastslå, hvad der skal indberettes.
Risikoansvarsfraskrivelse: Handel indebærer betydelig risiko for tab. Tidligere resultater er ikke en indikation på fremtidige resultater. Se vores fulde risikoansvarsfraskrivelse.