

Edukacja tradingowa
Podatki od handlu śróddziennego dla traderów firm prop: co musisz zapłacić
Przewodnik podatkowy dla traderów firm prop: klasyfikacja wypłat, traktowanie futures zgodnie z Sekcją 1256, podatek od samozatrudnienia, odliczenia i wskazówki dotyczące prowadzenia dokumentacji.
Zaktualizowano tłumaczenie
- Pierwotnie opublikowano
- Zaktualizowano źródło
- Zaktualizowano tłumaczenie
W tym artykule
Wypłata z firmy prop i zysk z kontraktu futures na własnym rachunku maklerskim to różne transakcje. Na potrzeby amerykańskiego federalnego prawa podatkowego nie stosuj traktowania futures zgodnie z Sekcją 1256 do nagrody z firmy prop tylko dlatego, że symulowane transakcje dotyczyły kontraktów futures.
Zacznij od umowy, odbiorcy i dokumentacji płatności. Nazwa rachunku w programie i wyświetlane na nim saldo transakcyjne nie określają traktowania podatkowego. Ten przewodnik dotyczy amerykańskich koncepcji federalnych; przepisy stanowe i przepisy spoza USA wymagają odrębnej analizy.
Rozdziel dwa strumienie dochodu
| Dokument | Co pomaga ustalić |
|---|---|
| Osobisty wyciąg maklerski | Instrumenty, które posiadałeś lub którymi handlowałeś na własnym rachunku, zyski, straty i opłaty. |
| Umowa z firmą prop | Czy świadczysz usługi, uczestniczysz w porozumieniu dotyczącym nagrody lub łączą Cię inne relacje. |
| Wyciąg wypłat i potwierdzenie bankowe | Płatność brutto, potrącenia, data płatności i otrzymana kwota. |
| Formularz informacji podatkowej, jeżeli został wystawiony | Co zgłosił płatnik; należy to uzgodnić z dokumentacją źródłową. |
Wytyczne IRS dotyczące formularza 6781 dotyczą zysków i strat z kontraktów objętych Sekcją 1256 oraz transakcji typu straddle. Nagroda oparta na symulowanym rachunku innego podmiotu nie jest dowodem, że osobiście posiadałeś taki kontrakt. Zleć przegląd umowy, zanim wybierzesz kategorię sprawozdawczą.
Dochód wykonawcy nie jest powszechnym założeniem
Jeżeli fakty potwierdzają prowadzenie działalności jako niezależny wykonawca, dochód i kwalifikujące się wydatki mogą być wykazane jako działalność gospodarcza, a podatek od samozatrudnienia może mieć znaczenie. Inne rozwiązania wymagają własnej klasyfikacji. Niewystawienie amerykańskiego formularza informacyjnego przez zagranicznego płatnika samo w sobie nie znosi obowiązku sprawozdawczego.
Dla kontrastu IRS podaje, że zyski ze sprzedaży papierów wartościowych w działalności handlowej prowadzonej przez tradera na własny rachunek nie podlegają podatkowi od samozatrudnienia. Temat 429 IRS wyjaśnia tę różnicę. Nazywanie całego dochodu z handlu „samozatrudnieniem” może zatem prowadzić do błędnego wyniku.
Zbuduj rejestr wypłat
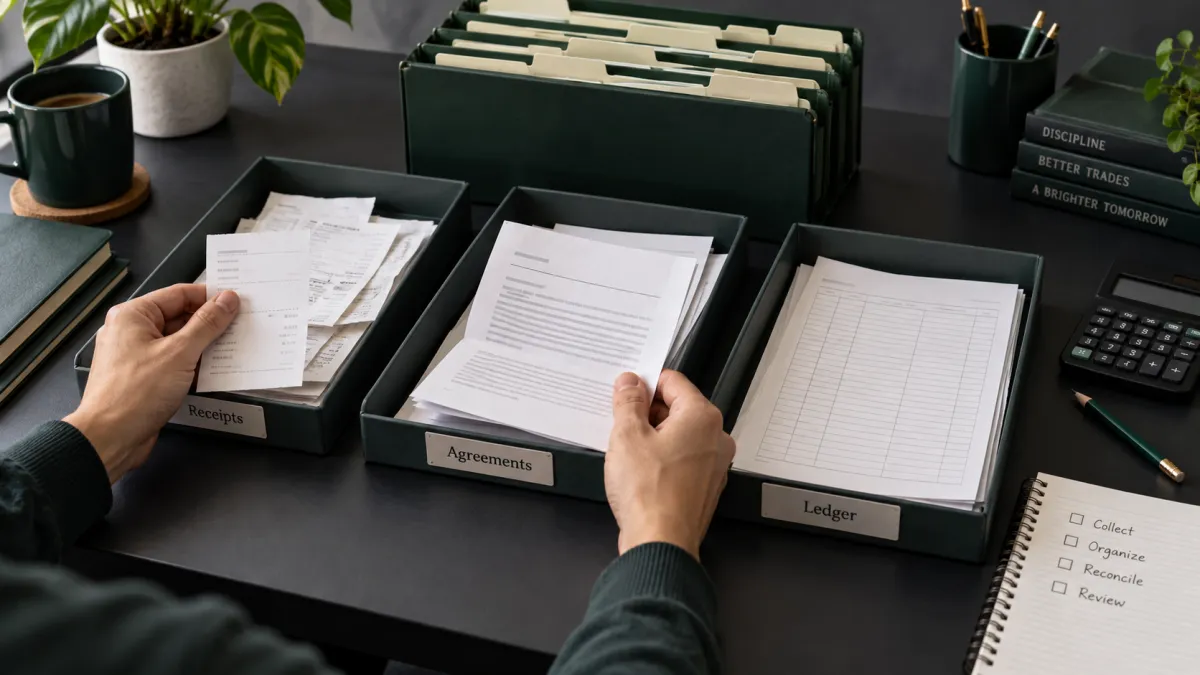
Dla każdej płatności prowadź jeden wiersz zawierający nazwę prawną płatnika, wersję umowy, walutę, kwotę nagrody brutto, kwotę pobraną lub potrąconą, opłatę za przetwarzanie płatności oraz datę otrzymania. Zachowaj zarówno wyciąg źródłowy, jak i zapis bankowy.
Wyniki symulowane przechowuj w osobnym arkuszu. Mogą one wyjaśniać, w jaki sposób obliczono nagrodę, ale wyświetlane saldo rachunku nie jest tym samym co gotówka wypłacona Tobie. Jeżeli nagrody mogą być zatwierdzane, anulowane lub odraczane, zachowaj zapisy tych zdarzeń, aby Twój doradca mógł ustalić właściwe ujęcie księgowe.
Opłaty i rezerwy podatkowe
Zachowuj faktury za ocenę, reset, aktywację, dane i oprogramowanie. Odnotuj cel biznesowy oraz ewentualne wykorzystanie prywatne. Pokwitowanie potwierdza wydatek; nie potwierdza prawa do odliczenia. Koszty rozpoczęcia działalności, szkoleń, sprzętu i biura domowego mają własne warunki. Zasoby IRS dotyczące wydatków biznesowych
Nie traktuj stałej rezerwy w wysokości 25–30% jako obietnicy, że Twoje zobowiązanie podatkowe jest pokryte. Na obliczenie mają wpływ dochód, odliczenia, inne zatrudnienie, potrącenia u źródła, status rozliczeniowy i przepisy stanowe. Skorzystaj z arkusza i wytycznych IRS dotyczących podatku szacunkowego, a w razie potrzeby skorzystaj z pomocy specjalisty.
Pytania do rozstrzygnięcia przed złożeniem deklaracji
Zapytaj, która kategoria dochodu ma zastosowanie do rzeczywistej umowy, czy ma zastosowanie podatek od samozatrudnienia, które koszty się kwalifikują, czy formularz informacyjny wymaga korekty oraz czy zaliczki na podatek są wystarczające. Jeśli handlujesz również na rachunku osobistym, prowadź jego rozliczenie osobno, dopóki właściwe obliczenia podatkowe nie połączą wyników.
Często zadawane pytania
Czy handel symulowanymi kontraktami futures sprawia, że moja wypłata kwalifikuje się do traktowania 60/40?
Nie można z tego automatycznie wyciągnąć wniosku. Sekcja 1256 dotyczy kwalifikujących się kontraktów; charakter podatkowy umownej nagrody z firmy prop należy ustalić osobno.
Czy każda opłata za ocenę podlega odliczeniu?
Nie. Zachowaj dowody poniesienia wydatku i uzyskaj konkluzję opartą na działalności, celu i mających zastosowanie zasadach odliczeń.
Czy powinienem wykazać reklamowany rozmiar finansowanego rachunku jako dochód?
Etykieta rachunku nie jest dowodem otrzymania lub rozpoznania dochodu. Na podstawie umowy i faktycznej dokumentacji płatności ustal, co należy wykazać.
Zastrzeżenie dotyczące ryzyka: Handel wiąże się ze znacznym ryzykiem straty. Wyniki osiągnięte w przeszłości nie są wskaźnikiem przyszłych wyników. Zapoznaj się z naszym pełnym zastrzeżeniem dotyczącym ryzyka.