

Formation au trading
Fiscalité du day trading pour les traders de prop firms : ce que vous devez d'impôt
Guide fiscal pour les traders de prop firms : classification des versements, traitement des contrats à terme au titre de la Section 1256, impôt sur le travail indépendant, déductions et conseils de tenue de registres.
Traduction mise à jour
- Publié à l'origine
- Source mise à jour
- Traduction mise à jour
Dans cet article
Un versement d'une prop firm et un gain provenant d'un contrat à terme (futures) dans votre propre compte de courtage sont des transactions différentes. Aux fins de la fiscalité fédérale américaine, n'appliquez pas le traitement des contrats à terme (futures) prévu par la Section 1256 à une récompense de prop firm simplement parce que les transactions simulées portaient sur des contrats à terme.
Commencez par le contrat, le bénéficiaire et les justificatifs de paiement. Le nom du compte du programme et son solde de trading affiché ne déterminent pas le traitement fiscal. Ce guide traite des concepts fédéraux américains ; les règles des États et les règles non américaines exigent une analyse distincte.
Séparez les deux flux de revenus
| Document | Ce qu'il permet d'établir |
|---|---|
| Relevé de courtage personnel | Instruments que vous déteniez ou négociiez pour votre propre compte, gains, pertes et frais. |
| Contrat de prop firm | Si vous fournissez des services, si vous participez à un dispositif de récompense ou si vous entretenez une autre relation. |
| Relevé de versement et reçu bancaire | Paiement brut, déductions, date de paiement et montant reçu. |
| Formulaire d'informations fiscales, s'il est émis | Ce que le payeur a déclaré, à rapprocher des justificatifs sous-jacents. |
Guide de l'IRS sur le formulaire 6781 porte sur les gains et pertes liés aux contrats de la Section 1256 et aux straddles. Une récompense fondée sur le compte simulé d'une autre entité ne constitue pas une preuve que vous avez personnellement détenu un tel contrat. Faites examiner le contrat avant de choisir une catégorie de déclaration.
Le revenu de prestataire indépendant n'est pas une hypothèse universelle
Lorsque les faits établissent une activité de prestataire indépendant, les revenus et les dépenses admissibles peuvent être déclarés comme activité professionnelle, l'impôt sur le travail indépendant (self-employment tax) étant potentiellement pertinent. D'autres dispositifs nécessitent leur propre classification. Le fait qu'un payeur étranger ne délivre pas de formulaire d'informations américain ne supprime pas à lui seul une obligation de déclaration.
À titre de comparaison, l'IRS indique que les gains provenant de la vente de titres dans l'activité de trading pour compte propre d'un trader ne sont pas soumis à l'impôt sur le travail indépendant. Sujet 429 de l'IRS explique cette distinction. Qualifier tous les revenus de trading de « travail indépendant » peut donc produire un résultat erroné.
Tenez un registre des versements
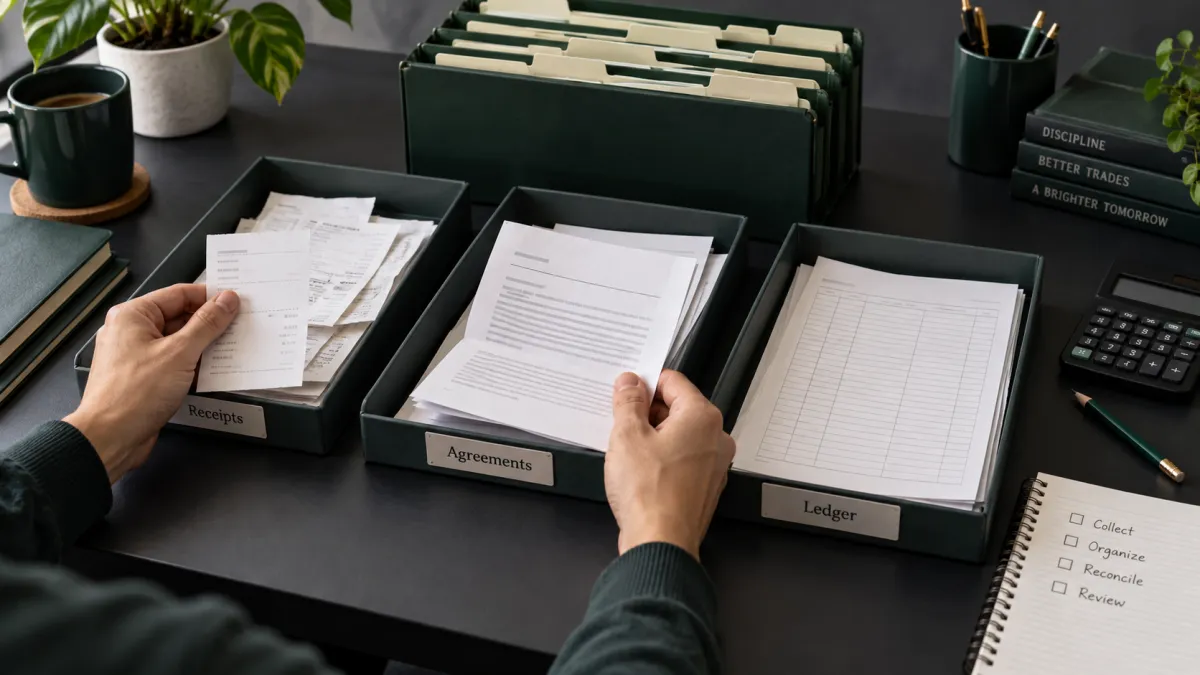
Consignez une ligne par paiement avec le nom légal du payeur, la version du contrat, la devise, la récompense brute, le montant retenu ou déduit, les frais de traitement du paiement et la date de réception. Conservez le relevé sous-jacent ainsi que l'écriture bancaire.
Conservez la performance simulée dans une feuille distincte. Elle peut expliquer comment une récompense a été calculée, mais un solde de compte affiché n'est pas équivalent aux liquidités qui vous ont été versées. Si des récompenses peuvent être approuvées, annulées ou reportées, conservez ces événements pour que votre conseiller puisse déterminer le traitement comptable approprié.
Frais et réserves pour impôts
Conservez les factures liées aux évaluations, aux réinitialisations, aux activations, aux données et aux logiciels. Notez l'objectif professionnel et toute utilisation personnelle. Un reçu prouve une dépense ; il ne prouve pas qu'elle est déductible. Les coûts de démarrage, de formation, d'équipement et de bureau à domicile ont chacun leurs propres conditions. Ressources de l'IRS sur les dépenses professionnelles
N'utilisez pas une réserve fixe de 25–30% comme une promesse que votre impôt à payer est couvert. Les revenus, les déductions, les autres activités salariées, les retenues à la source, le statut de déclaration et les règles des États influent tous sur le calcul. Utilisez la feuille de travail et les orientations de l'IRS sur les impôts estimés, avec l'aide d'un professionnel si nécessaire.
Questions à résoudre avant la déclaration
Demandez quelle catégorie de revenus s'applique au contrat effectif, si l'impôt sur le travail indépendant s'applique, quels coûts sont admissibles, si un formulaire d'informations doit être corrigé et si les paiements estimés sont suffisants. Si vous négociez également sur un compte personnel, tenez sa déclaration séparée jusqu'à ce que les calculs fiscaux appropriés permettent de regrouper les résultats.
Questions fréquentes
Le fait de négocier des contrats à terme (futures) simulés rend-il mon versement admissible au traitement 60/40 ?
Aucune conclusion automatique ne s'ensuit. La Section 1256 concerne les contrats admissibles ; la qualification fiscale d'une récompense contractuelle de prop firm doit être établie séparément.
Tous les frais d'évaluation sont-ils déductibles ?
Non. Conservez la preuve de la dépense et obtenez une conclusion fondée sur l'activité, l'objectif et les règles de déduction applicables.
Dois-je déclarer comme revenu la taille annoncée du compte de trading financé ?
Un libellé de compte ne prouve pas qu'un revenu a été reçu ou comptabilisé. Utilisez le contrat et les justificatifs de paiement réels pour établir ce qui doit être déclaré.
Avertissement sur les risques : Le trading comporte un risque de perte important. Les performances passées ne préjugent pas des résultats futurs. Consultez notre avertissement complet sur les risques.