

Tradingutbildning
Skatter på daytrading för prop firm-handlare: vad du är skyldig
Skatteguide för prop firm-handlare: klassificering av utbetalningar, behandling enligt Section 1256 för terminskontrakt, self-employment-skatt, avdrag och dokumentationstips.
Översättningen uppdaterad
- Ursprungligen publicerad
- Källan uppdaterad
- Översättningen uppdaterad
I den här artikeln
En utbetalning från ett prop firm och en vinst från ett terminskontrakt på ditt eget mäklarkonto är olika transaktioner. För amerikanska federala skatteändamål ska du inte tillämpa terminsbehandlingen enligt Section 1256 på en belöning från ett prop firm bara för att de simulerade affärerna gällde terminskontrakt.
Börja med avtalet, mottagaren och betalningsunderlagen. Programmets kontonamn och det visade handelssaldot avgör inte den skattemässiga behandlingen. Den här guiden behandlar amerikanska federala begrepp; delstatliga regler och regler utanför USA kräver separat analys.
Håll isär de två inkomstströmmarna
| Underlag | Vad det hjälper till att fastställa |
|---|---|
| Kontoutdrag från ett personligt mäklarkonto | Instrument som du ägde eller handlade med för eget konto, vinster, förluster och avgifter. |
| Avtal med ett prop firm | Om du tillhandahåller tjänster, deltar i ett belöningsarrangemang eller har en annan relation. |
| Utbetalningsbesked och bankkvitto | Bruttobetalning, avdrag, betalningsdatum och mottaget belopp. |
| Skatteinformationsformulär, om ett sådant utfärdas | Vad betalaren har rapporterat, vilket måste stämmas av mot de underliggande underlagen. |
IRS vägledning för formulär 6781 gäller vinster och förluster på Section 1256-kontrakt och straddlepositioner. En belöning som baseras på en annan enhets simulerade konto är inte bevis för att du personligen innehade ett sådant kontrakt. Låt avtalet granskas innan du väljer en rapporteringskategori.
Inkomst som uppdragstagare är inte ett generellt antagande
När omständigheterna visar att det är fråga om verksamhet som oberoende uppdragstagare kan inkomster och kvalificerade kostnader redovisas som näringsverksamhet, och self-employment-skatt kan vara relevant. Andra arrangemang behöver sin egen klassificering. Att en utländsk betalare inte utfärdar ett amerikanskt informationsformulär innebär inte i sig att en rapporteringsskyldighet försvinner.
Som kontrast uppger IRS att vinster från försäljning av värdepapper i en handlares handelsverksamhet för eget konto inte omfattas av self-employment-skatt. IRS ämne 429 förklarar denna distinktion. Att kalla all handelsinkomst för ”egenföretagande” kan därför ge fel resultat.
Skapa en utbetalningsliggare
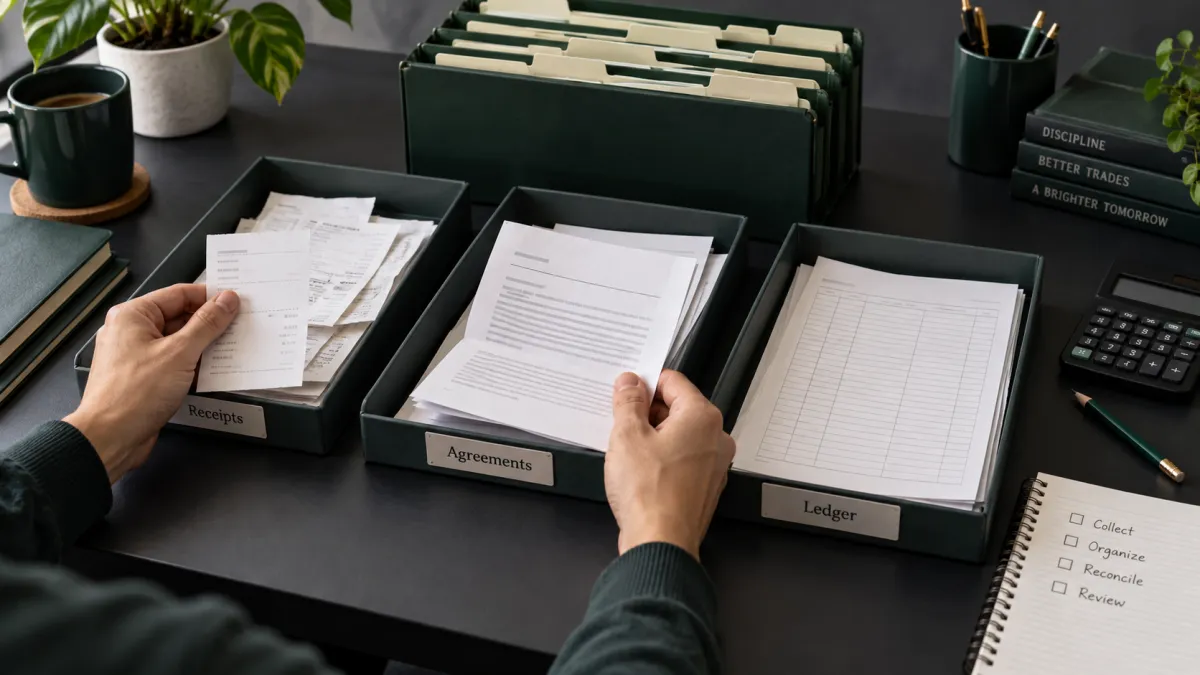
Håll en rad per betalning med betalarens juridiska namn, avtalsversion, valuta, bruttobelöning, innehållet eller avdraget belopp, avgift för betalningshantering och mottagningsdatum. Spara både det underliggande underlaget och bankposten.
Håll simulerad resultatutveckling i ett separat blad. Den kan förklara hur en belöning beräknades, men ett visat kontosaldo är inte samma sak som kontanter som betalats ut till dig. Om belöningar kan godkännas, annulleras eller skjutas upp, behåll uppgifterna om dessa händelser så att din rådgivare kan fastställa korrekt redovisningsbehandling.
Avgifter och skattereserver
Spara fakturor för utvärdering, återställning, aktivering, data och programvara. Dokumentera det affärsmässiga syftet och eventuell privat användning. Ett kvitto bevisar att pengar har spenderats; det bevisar inte att utgiften är avdragsgill. Kostnader för start, utbildning, utrustning och hemmakontor har var och en sina egna villkor. IRS resurser för företagsutgifter
Använd inte en fast reserv på 25–30% som ett löfte om att din skatteskuld är täckt. Inkomst, avdrag, annan anställning, innehållen skatt, deklarationsstatus och delstatliga regler påverkar alla beräkningen. Använd IRS arbetsblad och vägledning för beräknad skatt, med professionell hjälp vid behov.
Frågor att lösa före deklarationen
Fråga vilken inkomstkategori som gäller för det faktiska avtalet, om self-employment-skatt är tillämplig, vilka kostnader som är kvalificerade, om ett informationsformulär behöver korrigeras och om beräknade skatteinbetalningar är tillräckliga. Om du också handlar på ett personligt konto ska du hålla rapporteringen av det separat tills de korrekta skatteberäkningarna för samman resultaten.
Vanliga frågor
Gör handel med simulerade terminskontrakt att min utbetalning blir berättigad till 60/40-behandling?
Det går inte att dra någon automatisk slutsats. Section 1256 gäller kvalificerade kontrakt; den skattemässiga karaktären hos en avtalsbaserad belöning från ett prop firm måste fastställas separat.
Är varje utvärderingsavgift avdragsgill?
Nej. Spara underlag för utgiften och dra en slutsats baserad på verksamheten, syftet och tillämpliga avdragsregler.
Ska jag redovisa den annonserade storleken på det finansierade handelskontot som inkomst?
En kontobeteckning är inte bevis på inkomst som tagits emot eller redovisats. Använd avtalet och de faktiska betalningsunderlagen för att fastställa vad som måste rapporteras.
Riskfriskrivning: Handel innebär en betydande risk för förlust. Tidigare resultat är inte en indikation på framtida resultat. Se vår fullständiga riskfriskrivning.