
Εκπαίδευση στις συναλλαγές
Φόροι ημερήσιας διαπραγμάτευσης για συναλλασσόμενους σε εταιρείες prop trading: Τι οφείλετε
Φορολογικός οδηγός για συναλλασσόμενους σε εταιρείες prop trading: ταξινόμηση καταβολών, μεταχείριση του άρθρου 1256 για συμβόλαια μελλοντικής εκπλήρωσης, φόρος αυτοαπασχόλησης, εκπτώσεις και συμβουλές τήρησης αρχείων.
Ενημέρωση μετάφρασης
- Αρχικά δημοσιεύτηκε
- Ενημέρωση πηγής
- Ενημέρωση μετάφρασης
Σε αυτό το άρθρο
Η καταβολή από εταιρεία prop trading και το κέρδος από συμβόλαιο μελλοντικής εκπλήρωσης (futures) στον δικό σας λογαριασμό χρηματιστηριακής εταιρείας είναι διαφορετικές συναλλαγές. Για σκοπούς ομοσπονδιακής φορολογίας των ΗΠΑ, μην εφαρμόζετε τη μεταχείριση των συμβολαίων μελλοντικής εκπλήρωσης του άρθρου 1256 σε ανταμοιβή από εταιρεία prop trading μόνο και μόνο επειδή οι προσομοιωμένες συναλλαγές αφορούσαν συμβόλαια μελλοντικής εκπλήρωσης.
Ξεκινήστε από τη σύμβαση, τον αποδέκτη και τα αρχεία πληρωμών. Η ονομασία του λογαριασμού του προγράμματος και το εμφανιζόμενο υπόλοιπο συναλλαγών δεν καθορίζουν τη φορολογική μεταχείριση. Ο παρών οδηγός πραγματεύεται ομοσπονδιακές έννοιες των ΗΠΑ· οι κανόνες των πολιτειών και οι κανόνες εκτός ΗΠΑ απαιτούν ξεχωριστή ανάλυση.
Διαχωρίστε τις δύο ροές εισοδήματος
| Αρχείο | Τι βοηθά να τεκμηριωθεί |
|---|---|
| Προσωπική κατάσταση λογαριασμού χρηματιστηριακής εταιρείας | Χρηματοπιστωτικά μέσα που κατείχατε ή με τα οποία διαπραγματευόσασταν για τον δικό σας λογαριασμό, κέρδη, ζημίες και χρεώσεις. |
| Σύμβαση με εταιρεία prop trading | Εάν παρέχετε υπηρεσίες, συμμετέχετε σε ρύθμιση ανταμοιβής ή έχετε άλλη σχέση. |
| Κατάσταση καταβολής και τραπεζική απόδειξη | Ακαθάριστη πληρωμή, κρατήσεις, ημερομηνία πληρωμής και ποσό που εισπράχθηκε. |
| Φορολογικό έντυπο πληροφοριών, εάν εκδοθεί | Τι ανέφερε ο πληρωτής, το οποίο πρέπει να συμφωνηθεί με τα αρχεία στα οποία βασίζεται. |
Οδηγίες για το Έντυπο 6781 της IRS αφορούν κέρδη και ζημίες από συμβάσεις του άρθρου 1256 και από θέσεις straddles. Η ανταμοιβή που βασίζεται στον προσομοιωμένο λογαριασμό άλλης οντότητας δεν αποτελεί απόδειξη ότι εσείς προσωπικά κατείχατε τέτοια σύμβαση. Ζητήστε να εξεταστεί η συμφωνία πριν επιλέξετε κατηγορία δήλωσης.
Το εισόδημα ανεξάρτητου επαγγελματία δεν είναι καθολική υπόθεση
Όταν τα πραγματικά περιστατικά στοιχειοθετούν επιχείρηση ανεξάρτητου επαγγελματία, το εισόδημα και οι επιλέξιμες δαπάνες ενδέχεται να δηλωθούν ως επιχειρηματική δραστηριότητα, ενώ ο φόρος αυτοαπασχόλησης μπορεί να είναι σχετικός. Άλλες ρυθμίσεις χρειάζονται τη δική τους ταξινόμηση. Η παράλειψη αλλοδαπού πληρωτή να εκδώσει έντυπο πληροφοριών των ΗΠΑ δεν αίρει από μόνη της υποχρέωση δήλωσης.
Αντιθέτως, η IRS δηλώνει ότι τα κέρδη από την πώληση τίτλων στην επιχείρηση διαπραγμάτευσης για ίδιο λογαριασμό ενός συναλλασσόμενου δεν υπόκεινται σε φόρο αυτοαπασχόλησης. Το Θέμα 429 της IRS εξηγεί αυτή τη διάκριση. Επομένως, το να χαρακτηρίζετε κάθε εισόδημα από συναλλαγές ως «αυτοαπασχολούμενο» μπορεί να οδηγήσει σε λανθασμένο αποτέλεσμα.
Δημιουργήστε ένα μητρώο καταβολών
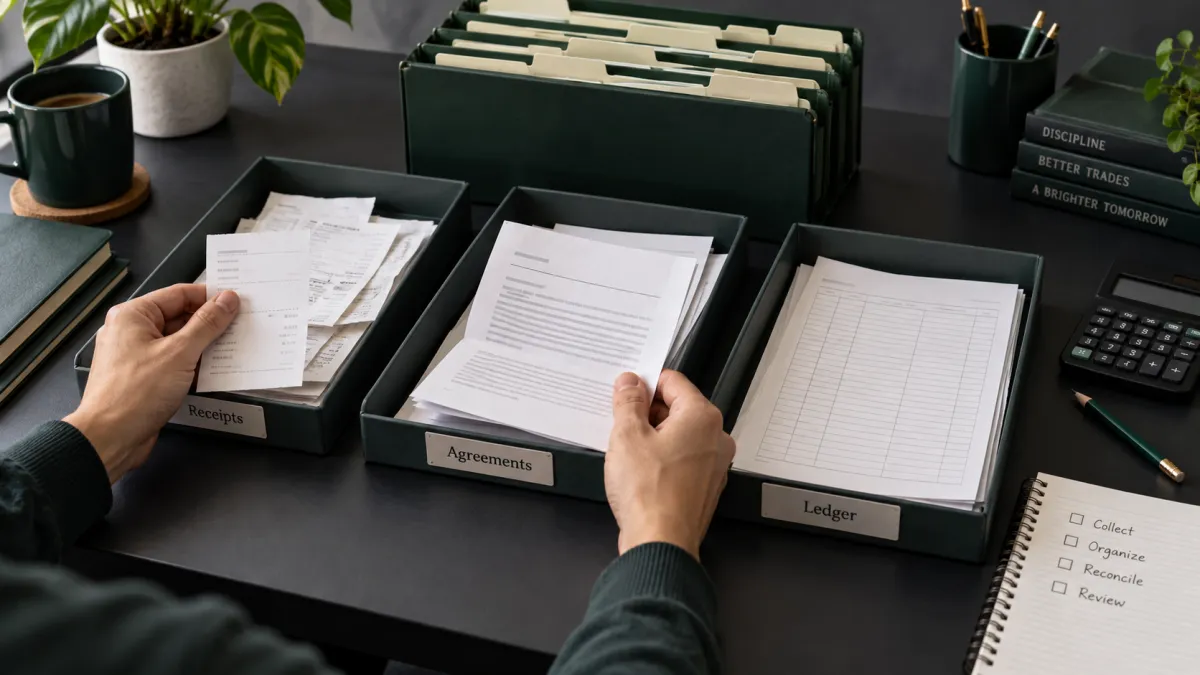
Τηρείτε μία γραμμή ανά πληρωμή με τη νομική επωνυμία του πληρωτή, την έκδοση της σύμβασης, το νόμισμα, το ακαθάριστο ποσό ανταμοιβής, το ποσό που παρακρατήθηκε ή αφαιρέθηκε, τη χρέωση επεξεργασίας πληρωμής και την ημερομηνία είσπραξης. Διατηρήστε και την κατάσταση στην οποία βασίζεται, καθώς και την τραπεζική εγγραφή.
Τηρείτε τις προσομοιωμένες επιδόσεις σε ξεχωριστό φύλλο. Μπορεί να εξηγεί πώς υπολογίστηκε μια ανταμοιβή, αλλά το εμφανιζόμενο υπόλοιπο λογαριασμού δεν ταυτίζεται με τα χρήματα που σας καταβλήθηκαν. Εάν οι ανταμοιβές μπορούν να εγκριθούν, να ακυρωθούν ή να αναβληθούν, διατηρήστε αυτά τα γεγονότα ώστε ο σύμβουλός σας να προσδιορίσει τη σωστή λογιστική μεταχείριση.
Χρεώσεις και φορολογικά αποθεματικά
Φυλάξτε τιμολόγια αξιολόγησης, επαναφοράς, ενεργοποίησης, δεδομένων και λογισμικού. Καταγράψτε τον επιχειρηματικό σκοπό και τυχόν προσωπική χρήση. Μια απόδειξη αποδεικνύει τη δαπάνη· δεν αποδεικνύει ότι αυτή εκπίπτει φορολογικά. Οι δαπάνες έναρξης, εκπαίδευσης, εξοπλισμού και κατ’ οίκον γραφείου έχουν η καθεμία τις δικές της προϋποθέσεις. Πόροι της IRS για επιχειρηματικές δαπάνες
Μη χρησιμοποιείτε ένα σταθερό αποθεματικό 25–30% ως υπόσχεση ότι καλύπτεται ο φόρος που οφείλετε. Το εισόδημα, οι εκπτώσεις, άλλη απασχόληση, οι παρακρατήσεις, η κατάσταση φορολογικής δήλωσης και οι κανόνες των πολιτειών επηρεάζουν όλα τον υπολογισμό. Χρησιμοποιήστε το φύλλο εργασίας και τις οδηγίες της IRS για εκτιμώμενους φόρους, με επαγγελματική βοήθεια όπου χρειάζεται.
Ερωτήματα που πρέπει να διευθετήσετε πριν από την υποβολή της δήλωσης
Ρωτήστε ποια κατηγορία εισοδήματος εφαρμόζεται στην πραγματική σύμβαση, εάν εφαρμόζεται φόρος αυτοαπασχόλησης, ποιες δαπάνες είναι επιλέξιμες, εάν κάποιο έντυπο πληροφοριών χρειάζεται διόρθωση και εάν οι εκτιμώμενες πληρωμές επαρκούν. Εάν συναλλάσσεστε επίσης σε προσωπικό λογαριασμό, τηρείτε τη δήλωσή του ξεχωριστή έως ότου οι κατάλληλοι φορολογικοί υπολογισμοί συνδυάσουν τα αποτελέσματα.
Συχνές ερωτήσεις
Το να συναλλάσσομαι σε προσομοιωμένα συμβόλαια μελλοντικής εκπλήρωσης καθιστά την καταβολή μου επιλέξιμη για μεταχείριση 60/40;
Δεν συνάγεται αυτόματο συμπέρασμα. Το άρθρο 1256 αφορά συμβάσεις που πληρούν τις προϋποθέσεις· ο φορολογικός χαρακτήρας μιας συμβατικής ανταμοιβής από εταιρεία prop trading πρέπει να προσδιορίζεται ξεχωριστά.
Εκπίπτει κάθε χρέωση αξιολόγησης;
Όχι. Διατηρήστε αποδεικτικά στοιχεία της δαπάνης και λάβετε συμπέρασμα με βάση τη δραστηριότητα, τον σκοπό και τους ισχύοντες κανόνες έκπτωσης.
Πρέπει να δηλώσω το διαφημιζόμενο μέγεθος χρηματοδοτούμενου λογαριασμού συναλλαγών ως εισόδημα;
Η ετικέτα λογαριασμού δεν αποτελεί απόδειξη εισοδήματος που ελήφθη ή αναγνωρίστηκε. Χρησιμοποιήστε τη συμφωνία και τα πραγματικά αρχεία πληρωμών για να προσδιορίσετε τι πρέπει να δηλωθεί.
Αποποίηση κινδύνου: Οι συναλλαγές ενέχουν σημαντικό κίνδυνο ζημίας. Οι προηγούμενες επιδόσεις δεν είναι ενδεικτικές των μελλοντικών αποτελεσμάτων. Δείτε την πλήρη αποποίηση κινδύνου.