
Edukasi Trading
Pajak Day Trading untuk Trader Prop Firm: Apa yang Harus Anda Bayar
Panduan pajak untuk trader prop firm: klasifikasi payout, perlakuan Pasal 1256 untuk futures, pajak self-employment, pengurangan pajak, dan kiat pencatatan.
Dalam artikel ini
Payout dari prop firm dan keuntungan dari kontrak futures di akun broker Anda sendiri adalah transaksi yang berbeda. Untuk tujuan pajak federal AS, jangan menerapkan perlakuan futures Pasal 1256 pada reward prop semata-mata karena perdagangan simulasi tersebut melibatkan futures.
Mulailah dari kontrak, penerima, dan catatan pembayaran. Nama akun program dan saldo trading yang ditampilkan tidak menentukan perlakuan pajak. Panduan ini membahas konsep federal AS; aturan negara bagian dan non-AS memerlukan analisis terpisah.
Pisahkan Dua Sumber Penghasilan
| Catatan | Apa yang membantu menetapkan |
|---|---|
| Laporan broker pribadi | Instrumen yang Anda miliki atau perdagangkan untuk akun sendiri, keuntungan, kerugian, dan biaya. |
| Perjanjian prop firm | Apakah Anda memberikan layanan, berpartisipasi dalam pengaturan reward, atau memiliki hubungan lain. |
| Laporan payout dan kuitansi bank | Pembayaran bruto, potongan, tanggal pembayaran, dan jumlah yang diterima. |
| Formulir informasi pajak, jika diterbitkan | Apa yang dilaporkan pembayar, yang harus direkonsiliasi dengan catatan yang mendasarinya. |
Panduan Formulir 6781 IRS berkaitan dengan keuntungan dan kerugian atas kontrak Pasal 1256 dan straddle. Reward yang didasarkan pada akun simulasi entitas lain bukan bukti bahwa Anda sendiri memegang kontrak tersebut. Mintalah perjanjian tersebut ditinjau sebelum memilih kategori pelaporan.
Penghasilan Kontraktor Bukan Asumsi Universal
Jika fakta menunjukkan adanya usaha sebagai kontraktor independen, penghasilan dan biaya yang memenuhi syarat dapat dilaporkan sebagai aktivitas usaha, dengan pajak self-employment yang berpotensi relevan. Pengaturan lain memerlukan klasifikasi tersendiri. Kegagalan pembayar asing untuk menerbitkan formulir informasi AS tidak dengan sendirinya menghapus kewajiban pelaporan.
Sebagai perbandingan, IRS menyatakan bahwa keuntungan dari penjualan sekuritas dalam usaha trading untuk akun sendiri seorang trader tidak dikenai pajak self-employment. Topik 429 IRS menjelaskan perbedaan ini. Oleh karena itu, menyebut semua penghasilan trading sebagai “self-employed” dapat menghasilkan hasil yang keliru.
Buat Buku Besar Payout
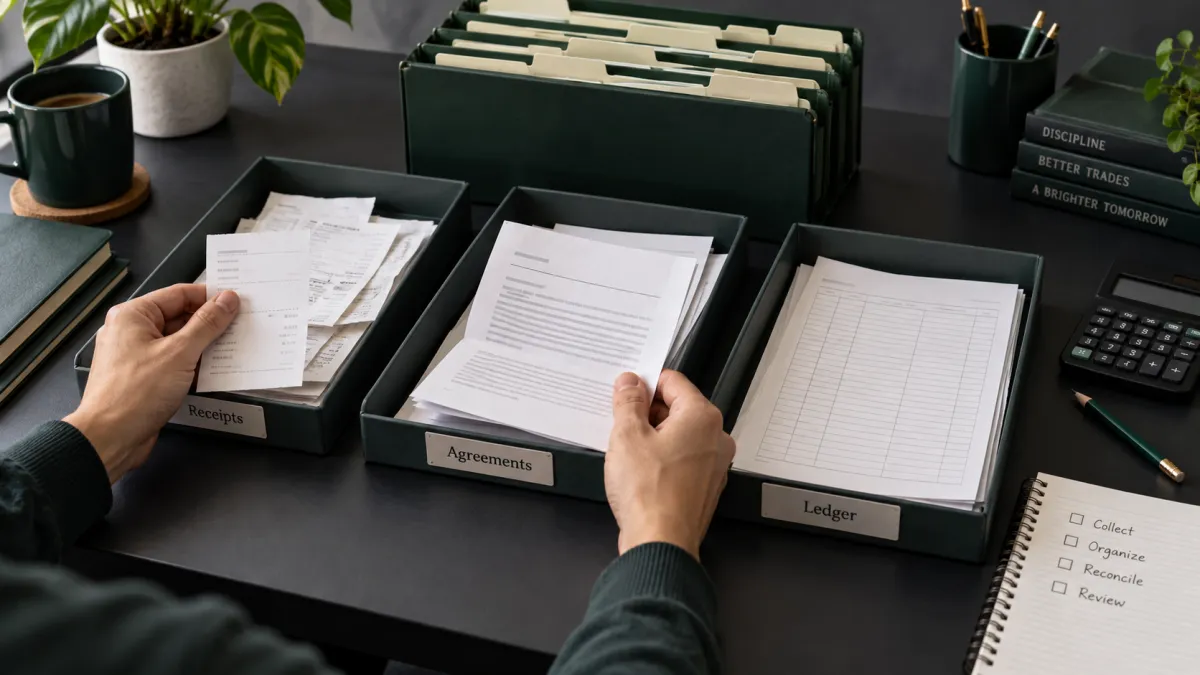
Catat satu baris per pembayaran dengan nama resmi pembayar, versi kontrak, mata uang, reward bruto, jumlah yang ditahan atau dipotong, biaya pemrosesan pembayaran, dan tanggal diterima. Simpan laporan yang mendasarinya serta entri bank.
Simpan kinerja simulasi di lembar terpisah. Ini dapat menjelaskan bagaimana reward dihitung, tetapi saldo akun yang ditampilkan tidak sama dengan uang yang dibayarkan kepada Anda. Jika reward dapat disetujui, dibatalkan, atau ditunda, simpan peristiwa tersebut agar penasihat Anda dapat menentukan perlakuan akuntansi yang tepat.
Biaya dan Cadangan Pajak
Simpan faktur evaluasi, reset, aktivasi, data, dan perangkat lunak. Catat tujuan usaha dan setiap penggunaan pribadi. Kuitansi membuktikan adanya pengeluaran; kuitansi tersebut tidak membuktikan bahwa biaya itu dapat dikurangkan. Biaya awal, pelatihan, peralatan, dan kantor rumahan masing-masing memiliki syarat tersendiri. Sumber daya biaya usaha IRS
Jangan menggunakan cadangan tetap 25–30% sebagai janji bahwa tagihan pajak Anda sudah tertutup. Penghasilan, pengurangan, pekerjaan lain, pemotongan pajak, status pelaporan, dan aturan negara bagian semuanya memengaruhi perhitungan. Gunakan lembar kerja dan panduan pajak perkiraan IRS, dengan bantuan profesional bila diperlukan.
Pertanyaan yang Harus Diselesaikan Sebelum Melaporkan Pajak
Tanyakan kategori penghasilan mana yang berlaku untuk kontrak sebenarnya, apakah pajak self-employment berlaku, biaya mana yang memenuhi syarat, apakah formulir informasi perlu dikoreksi, dan apakah pembayaran pajak perkiraan sudah memadai. Jika Anda juga memperdagangkan akun pribadi, pisahkan pelaporannya sampai perhitungan pajak yang tepat menyatukan hasilnya.
Pertanyaan yang Sering Diajukan
Apakah memperdagangkan futures simulasi membuat payout saya memenuhi syarat untuk perlakuan 60/40?
Tidak ada kesimpulan otomatis yang dapat ditarik. Pasal 1256 berkaitan dengan kontrak yang memenuhi syarat; sifat pajak reward prop kontraktual harus ditetapkan secara terpisah.
Apakah setiap biaya evaluasi dapat dikurangkan?
Tidak. Simpan bukti pengeluaran tersebut dan dapatkan kesimpulan berdasarkan aktivitas, tujuan, dan aturan pengurangan yang berlaku.
Apakah saya harus melaporkan ukuran akun funded yang diiklankan sebagai penghasilan?
Label akun bukan bukti penghasilan yang diterima atau diakui. Gunakan perjanjian dan catatan pembayaran yang sebenarnya untuk menetapkan apa yang harus dilaporkan.

Diperiksa fakta oleh Nadine Wood,

Terbit pertama kali Sumber diperbarui Terjemahan diperbarui Artikel asli (Inggris)