
การศึกษาเกี่ยวกับการเทรด
ภาษีจากการเทรดรายวันสำหรับเทรดเดอร์ Prop Firm: สิ่งที่คุณต้องจ่าย
คู่มือภาษีสำหรับเทรดเดอร์ Prop Firm: การจำแนกประเภทการจ่ายเงิน การปฏิบัติทางภาษีตามมาตรา 1256 สำหรับฟิวเจอร์ส ภาษีการประกอบอาชีพอิสระ รายการหักลดหย่อน และเคล็ดลับการเก็บบันทึก
ในบทความนี้
การจ่ายเงินจาก Prop Firm และกำไรจากสัญญาซื้อขายล่วงหน้าในบัญชีนายหน้าของคุณเองเป็นธุรกรรมที่แตกต่างกัน เพื่อวัตถุประสงค์ทางภาษีของรัฐบาลกลางสหรัฐฯ อย่านำการปฏิบัติทางภาษีสำหรับฟิวเจอร์สตามมาตรา 1256 มาใช้กับรางวัลจาก Prop Firm เพียงเพราะการเทรดจำลองนั้นเกี่ยวข้องกับฟิวเจอร์ส
เริ่มจากสัญญา ผู้รับเงิน และบันทึกการจ่ายเงิน ชื่อบัญชีของโปรแกรมและยอดคงเหลือในบัญชีเทรดที่แสดงไว้ไม่ได้กำหนดการปฏิบัติทางภาษี คู่มือนี้กล่าวถึงแนวคิดทางภาษีของรัฐบาลกลางสหรัฐฯ ส่วนกฎของรัฐและกฎนอกสหรัฐฯ ต้องวิเคราะห์แยกต่างหาก
แยกกระแสรายได้ทั้งสองประเภทออกจากกัน
| บันทึก | สิ่งที่ช่วยยืนยัน |
|---|---|
| ใบแจ้งยอดบัญชีนายหน้าส่วนบุคคล | ตราสารที่คุณถือครองหรือเทรดในบัญชีของตนเอง กำไร ขาดทุน และค่าธรรมเนียม |
| ข้อตกลงกับ Prop Firm | คุณให้บริการ เข้าร่วมข้อตกลงเกี่ยวกับรางวัล หรือมีความสัมพันธ์ในลักษณะอื่นหรือไม่ |
| ใบแจ้งการจ่ายเงินและใบรับเงินจากธนาคาร | ยอดชำระรวม รายการหัก วันที่ชำระ และจำนวนเงินที่ได้รับ |
| แบบฟอร์มข้อมูลภาษี หากมีการออกให้ | สิ่งที่ผู้จ่ายรายงาน ซึ่งต้องกระทบยอดกับบันทึกต้นทาง |
แนวทางแบบฟอร์ม 6781 ของ IRS เกี่ยวข้องกับกำไรและขาดทุนจากสัญญาตามมาตรา 1256 และสัญญาแบบสแตรดเดิล รางวัลที่อ้างอิงจากบัญชีจำลองของนิติบุคคลอื่นไม่ใช่หลักฐานว่าคุณถือสัญญาดังกล่าวด้วยตนเอง ให้ตรวจสอบข้อตกลงก่อนเลือกประเภทการรายงาน
รายได้ของผู้รับจ้างไม่ใช่สมมติฐานที่ใช้ได้กับทุกกรณี
ในกรณีที่ข้อเท็จจริงยืนยันว่ามีธุรกิจในฐานะผู้รับจ้างอิสระ รายได้และค่าใช้จ่ายที่เข้าเกณฑ์สามารถรายงานเป็นกิจกรรมทางธุรกิจได้ โดยภาษีการประกอบอาชีพอิสระอาจเกี่ยวข้อง ข้อตกลงรูปแบบอื่นต้องได้รับการจำแนกประเภทของตนเอง การที่ผู้จ่ายจากต่างประเทศไม่ออกแบบฟอร์มข้อมูลภาษีของสหรัฐฯ ไม่ได้ทำให้หน้าที่ในการรายงานสิ้นสุดลงโดยตัวมันเอง
ในทางตรงกันข้าม IRS ระบุว่ากำไรจากการขายหลักทรัพย์ในธุรกิจการเทรดที่เทรดเดอร์ทำในบัญชีของตนเองไม่ต้องเสียภาษีการประกอบอาชีพอิสระ IRS Topic 429 อธิบายความแตกต่างนี้ ดังนั้น การเรียกรายได้จากการเทรดทั้งหมดว่าเป็น “ผู้ประกอบอาชีพอิสระ” จึงอาจทำให้ได้ผลลัพธ์ที่ไม่ถูกต้อง
จัดทำทะเบียนการจ่ายเงิน
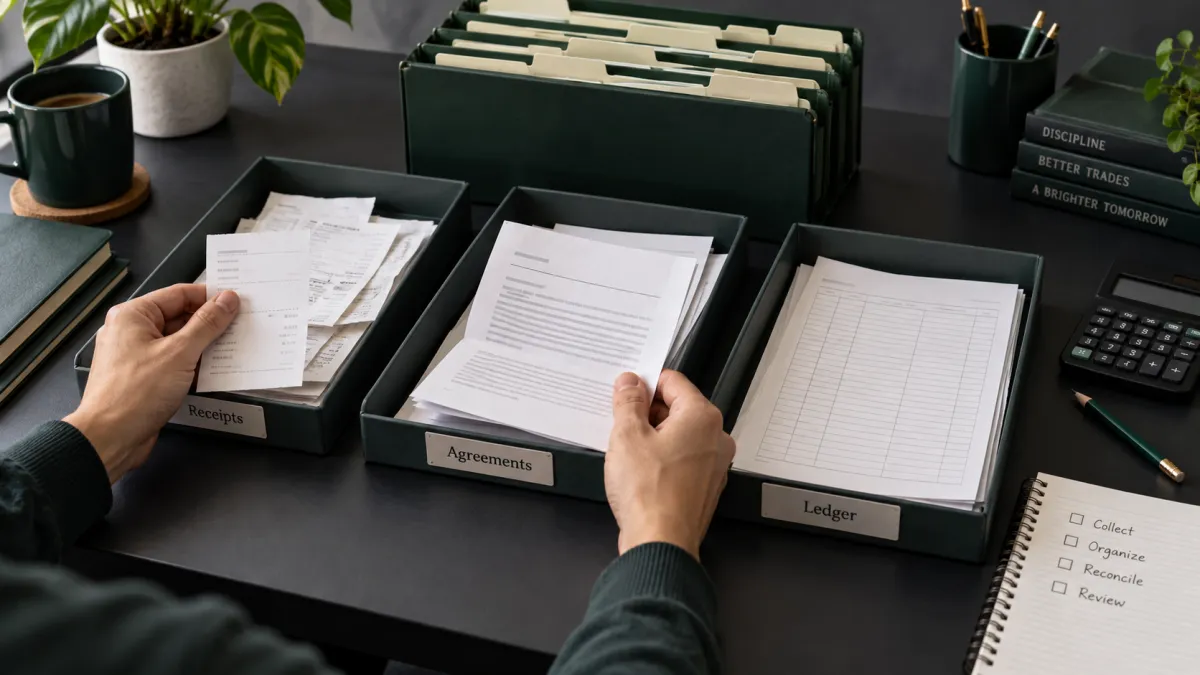
บันทึกหนึ่งแถวสำหรับการจ่ายเงินแต่ละครั้ง โดยระบุชื่อทางกฎหมายของผู้จ่าย เวอร์ชันสัญญา สกุลเงิน รางวัลรวม จำนวนที่ถูกหัก ณ ที่จ่ายหรือหักออก ค่าธรรมเนียมการประมวลผลการชำระเงิน และวันที่ได้รับ เก็บรักษาใบแจ้งยอดต้นทางตลอดจนรายการในธนาคาร
เก็บผลการดำเนินงานจำลองไว้ในแผ่นงานแยกต่างหาก ข้อมูลนี้อาจอธิบายว่าคำนวณรางวัลอย่างไร แต่ยอดคงเหลือในบัญชีที่แสดงไว้ไม่ใช่เงินสดที่จ่ายให้คุณ หากรางวัลสามารถได้รับการอนุมัติ ยกเลิก หรือเลื่อนออกไปได้ ให้เก็บเหตุการณ์เหล่านั้นไว้ให้ที่ปรึกษาของคุณกำหนดแนวทางการบัญชีที่ถูกต้อง
ค่าธรรมเนียมและเงินสำรองภาษี
เก็บใบแจ้งหนี้ค่าการประเมิน ค่ารีเซ็ต ค่าเปิดใช้งาน ค่าข้อมูล และค่าซอฟต์แวร์ บันทึกวัตถุประสงค์ทางธุรกิจและการใช้งานส่วนตัวใด ๆ ใบเสร็จพิสูจน์ว่าได้ใช้จ่ายจริง แต่ไม่ได้พิสูจน์ว่าหักเป็นค่าใช้จ่ายได้ ต้นทุนการเริ่มต้น ค่าฝึกอบรม ค่าอุปกรณ์ และค่าสำนักงานที่บ้าน ต่างมีเงื่อนไขเฉพาะของตนเอง แหล่งข้อมูลค่าใช้จ่ายทางธุรกิจของ IRS
อย่าใช้เงินสำรองคงที่ 25–30% เป็นคำมั่นว่าภาษีที่ต้องจ่ายของคุณจะครอบคลุมแล้ว รายได้ รายการหักลดหย่อน การจ้างงานอื่น การหักภาษี ณ ที่จ่าย สถานะการยื่นแบบ และกฎของรัฐ ล้วนมีผลต่อการคำนวณ ใช้แผ่นงานและแนวทางภาษีที่ต้องชำระล่วงหน้าของ IRS โดยขอความช่วยเหลือจากผู้เชี่ยวชาญเมื่อจำเป็น
คำถามที่ต้องหาคำตอบก่อนยื่นแบบ
สอบถามว่าประเภทเงินได้ใดใช้กับสัญญาจริง ภาษีการประกอบอาชีพอิสระใช้บังคับหรือไม่ ค่าใช้จ่ายใดเข้าเกณฑ์ แบบฟอร์มข้อมูลต้องแก้ไขหรือไม่ และเงินภาษีที่ชำระล่วงหน้าเพียงพอหรือไม่ หากคุณเทรดบัญชีส่วนตัวด้วย ให้แยกการรายงานของบัญชีนั้นไว้จนกว่าการคำนวณภาษีที่เหมาะสมจะนำผลลัพธ์มารวมกัน
คำถามที่พบบ่อย
การเทรดฟิวเจอร์สจำลองทำให้การจ่ายเงินของฉันมีสิทธิ์ได้รับการปฏิบัติแบบ 60/40 หรือไม่
ไม่สามารถสรุปได้โดยอัตโนมัติ มาตรา 1256 เกี่ยวข้องกับสัญญาที่เข้าเกณฑ์ ลักษณะทางภาษีของรางวัลจาก Prop Firm ตามสัญญาต้องกำหนดแยกต่างหาก
ค่าธรรมเนียมการประเมินทุกครั้งหักเป็นค่าใช้จ่ายได้หรือไม่
ไม่ได้ เก็บหลักฐานค่าใช้จ่ายและหาข้อสรุปโดยพิจารณาจากกิจกรรม วัตถุประสงค์ และกฎการหักค่าใช้จ่ายที่ใช้บังคับ
ฉันควรรายงานขนาดบัญชี Funded ที่โฆษณาไว้เป็นรายได้หรือไม่
ชื่อเรียกบัญชีไม่ใช่หลักฐานของรายได้ที่ได้รับหรือรับรู้ ใช้ข้อตกลงและบันทึกการจ่ายเงินจริงเพื่อกำหนดว่าต้องรายงานสิ่งใด

ตรวจสอบข้อเท็จจริงโดย Nadine Wood,

เผยแพร่ครั้งแรก อัปเดตแหล่งข้อมูล อัปเดตคำแปล บทความต้นฉบับ (ภาษาอังกฤษ)